新老热点齐开花 红三月是否值得期待

导读:市场2月行情做了完美的收官。市场对即将召开的全国“两会”寄予了热切希望,三月股市能否有望春暖花开,艳阳高照呢?


券商3月策略:最高目标3150

3月份两会的召开让市场对两会行情充满了期待,不过多数券商认为,A股或许将走出先扬后抑的行情,总体上大盘还将继续维持震荡态势 。[全文] [3月主题投资或迎高潮]

·"两会"进行时 三大主线催生"烟花"行情

·年报泄露社保基金轨迹 30家公司成"宠儿"

·百亿资金布局5大行业 21只个股或成领头羊

·3月股市将“抬头” 冲关3000点

 全景调查


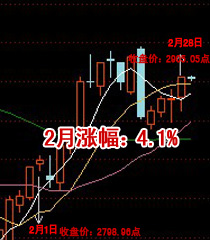
 二月市场回顾 更多>>

二月券商市场预测回顾
预测机构
运行区间
运行形态
广发证券
2500-2900
反弹
华泰证券
反弹高度有限
东北证券
2650-2900
超跌反弹
中原证券
2950-3000
反弹幅度将在300点左右
华泰联合证券
震荡上行
国泰君安
两不靠
中信证券
强烈看好

2月全球股市多数向上 中国A股跃居涨幅榜首

春节过后A股表现持续强劲,2月份A股两大主要股指表现双双高居全球主要股指涨幅榜榜首。[全文]


2月份增减持环比继续下降 增持总量降九成

由于2月交易日数大大减少,股东增减持数量环比续降。其中增持总股数较1月降近九成,减持总股数降四成半。[全文]


2月IPO募资259亿 环比降四成 规模创近8个月新低

2月IPO融资延续了密集的节奏,26只新股完成发行,不过募集资金总额仅259.41亿元,与1月环比降近四成。[全文]


 三月市场环境 更多>>
◆资金供给

3月迎年内最大释放量 流动性延续宽裕

央行统计显示,今年3月份公开市场到期量为6670亿元,释放量为全年最大,且占到全年到期资金总量2.67万亿的25%左右。随后的4月份到期资金4930亿元,则为年内次高。[全文]


◆证券供给

3月份解禁压力微升 5公司解禁市值过百亿

根据深圳证券信息有限公司数据中心提供的数据,3月份共有112家公司的201.5亿股、共计2786.29亿元流通市值的限售股解禁,解禁股数比2月份增加16%,但解禁市值仅上升近5%。由于3月份交易日明显多于2月份,因此3月份日均解禁压力也较2月份下降。[全文][详细请参看下表]


◆年报行情

两大现象阵痛高送转 券商火眼仍瞄准20只

日前,两大现象阵痛高送转行情,投资者心有余悸,一是机构频繁借高出货;二是上市公司高送转颇有玩数字游戏的味道。二者皆引起市场关注,相比往年更为密集的高送转大军能否成功集结各路资金,攻城拔寨再下一城?[全文]


 三月份解禁数量占总股本排名前10的个股一览 更多>>
股票代码
股票名称
解禁日期
解禁数量(股)
占总股本比例(%)
限售股份类型
000578
2011-03-11(预)
2,831,452,656.00
92.3014
股改
002219
2011-03-06(预)
224,000,000.00
74.9465
首发
600718
2011-03-13(预)
900,294,040.10
73.3381
股改
601186
2011-03-10(预)
7,566,245,500.00
61.3270
首发
000592
2011-03-19(预)
351,404,463.00
53.9087
股改
002221
2011-03-05(预)
117,860,000.00
53.0901
首发
002360
2011-03-03(预)
29,940,000.00
49.9000
首发
002373
2011-03-18(预)
32,776,569.00
47.8281
首发
600498
2011-03-07(预)
210,088,943.00
47.5530
股改
002365
2011-03-05(预)
43,834,300.00
46.8816
首发


 三月宏观政策猜想 更多>>
◆货币政策

市场连续十六周净投放 准备金率上调预期加强

分析人士表示,考虑到未来一段时期内注入银行间市场的流动性极为充沛,即使3月份法定存款准备金率有1-2次上调,市场资金面仍能保持在较为宽松的状态。[全文]


差别准备金动态调整范围扩大 未来将常规化

央行已开始在货币信贷调控中运用差别准备金动态调整工具,对40多家资本充足率较低、信贷增长过快、顺周期风险隐患增大的地方金融机构实施了差别准备金要求。[全文]


◆房产税

我国将加快房产税改革试点 逐步扩至全国

全国人大财经委日前指出,我国将加快推进房产税改革试点工作,并逐步扩大到全国。[全文]  


 三月国内环境 更多>>
◆物价指数

2月份CPI同比或持续下降 政策调控会否放松?

虽然最新反映通胀指标的CPI数据尚未公布,但机构普遍预计继1月份之后,2月份CPI数据同比可能继续呈下降趋势。[全文]


◆PMI持续走低

2月PMI续降 无碍经济增长

汇丰公布的2月份中国制造业PMI指数则降至7个月以来的新低,为51.7%。专家认为,中国制造业PMI指数连续几月的下滑,并无损于经济增长,反而有利于抑制高通胀。[全文]


◆两会

聚焦两会:中国基金开启转型元年

“十二五”期间,将继续深化发行体制改革,逐步由核准制向注册制过渡。据透露,目前资本市场“十二五”规划正在研究制定中,这一内容有可能写入该“十二五”规划。[全文]


 三月国际环境 更多>>
◆世界经济

原油重返三位数时代 发达经济体面临滞胀困局

历史上每一次著名的中东危局似乎都伴随着石油危机。时隔两年多以后,油价再次重回百美元上方,这令“石油危机重启”的声音再度喧嚣起来。[全文]


◆外围股市

利比亚动荡中断升势 美股后市仍被看好

香港睿智华海资产管理公司的对冲基金经理张承良认为,美股回调与市场担忧北非国家局势动荡不无关系。自突尼斯与埃及之后,北非的利比亚在2月21日爆发了首次示威游行,并演变成动乱。次日,标普500指数便下跌了2.05%。[全文]


 三月市场预测以及金股推荐 更多>>
预测机构
3月运行区间
3月运行形态
财达证券
-
震荡
华泰证券
-
维持箱体震荡
广发证券
2700-3100
箱体震荡
东北证券
2800-3050
结构行情
上海证券
-
震荡向上
德邦证券
-
见底或提前
天相投顾
震荡攀升
光大证券
2700-3150
震荡上行
渤海证券
上涨
红塔证券
谨慎看多
银河证券
2750-3100
区间震荡的概率较大
南京证券
2800-3000
结构性市场,3000点之上面临较大压力
第一创业
大盘上攻、下行空间都比较有限
民生证券
大同证券
2800-3000
区间震荡格局
国都证券
延续箱体运行格局
申银万国
2800-3000
市场还将继续表现活跃
东莞证券
2800-3000
维持区间震荡格局
华融证券
围绕2900点震荡概率大
海通证券
震荡盘升

推荐机构
3月金股推荐
财达证券
创元科技、九龙电力、普利特、先河环保、安泰科技、中集集团、诺普信、迪康药业、北京利尔、同方股份
广发证券
葛洲坝、中集集团、ST钒钛、三普药业、海虹控股、兴发集团、烟台万华、广汇股份
东北证券
东方电气、广船国际、神开股份、科陆电子、江苏国泰、佛塑股份、格力电器、航天电子、马应龙、东阳光铝
红塔证券
中国西电、国电南自、中国一重、二重重装、中国北车、中国南车、三峡水利、钱江水利、重庆水务、安徽水利、葛洲坝
渤海证券
南风股份、双环传动、昊华能源、西山煤电、*st新材、st波导、中新药业、易食股份、亚泰集团、深发展A
上海证券
南京银行、上海机场、中兴通讯、广电信息、合肥百货、内蒙君正、st钒钛、东方集团、大秦铁路、紫光古汉
国都证券
昊华能源、辰州矿业、湖北宜化、中泰化学、华菱钢铁、上海汽车、潍柴动力、卧龙电气、亿纬锂能、三一重工、柳工、精工钢构、重庆水务、龙净环保、宏源证券、海博股份、中天城投、丽江旅游、双鹭药业、美邦服饰、美的电器、东方海洋、登海种业、晨鸣纸业、苏宁电器、山西汾酒、莱宝高科、川大智胜、烽火通信、光迅科技
华泰联合证券
兖州煤业、宝钛股份、常铝股份、海越股份、兴发集团、深圳惠程、黄河旋风、豫金刚石、山东矿机、亚太股份、悦达投资、瑞泰科技、广田股份、太阳纸业、上海机场、中海集运、澳洋顺昌、雏鹰农牧、东凌粮油、泸州老窖、双汇发展、武汉健民、广州药业、海南海药、建发股份、中信证券、*ST汇通、招商银行、大商股份、峨嵋山、经纬电材、龙源技术
申银万国
山推股份、三一重工、华新水泥、潍柴动力、格力电器、中兴通讯、东阳光铝、新疆众和、铁龙物流
天相投顾
特变电工、卧龙电气、徐工机械、山推股份、三一重工、美的电器、格力电器、海螺水泥、中材国际、华域汽车、凌云股份、东百集团、贵州茅台、五粮液、山东药玻
光大证券
中信证券、招商证券、特变电工、中国西电、海螺水泥、天山股份、三一重工、中兴通讯、江苏国泰、滨化股份、林州重机
东莞证券
中储股份、岳阳纸业、华仪电气、法拉电子、方圆支承、江钻股份、烟台万华、辽宁成大、苏宁电器、金岭矿业


 三月各大券商观点 更多>>


海通证券:维稳行情 个股继续活跃


 我们认为3月受政策仍将继续紧缩以及3000点附近的巨大压力使得上行空间有限,而两会期间,很有可能出现新的热点题材,同时根据历年两会期间大盘的走势分析来看,难以出现大涨大跌局面。并且下方存在60日、120日均线的双重支撑。[全文]


国都证券:转型孕育生机


通胀依然是今年上半年中国经济面临的最大挑战。这不仅仅是因为上半年较高的翘尾因素,更是由于陡然增加的输入性通胀压力,以及国内经济转型所带来的涨价压力。[全文]


天相投顾:业绩增长与主题投资共用


 两会期间将有很多政策和措施出台,因此可以选择主题性投资机会鲜明的板块在适当时机予以介入,涉及到相关题材的创业板个股将获得阶段性的超额收益。[全文]


上海证券:寻找震荡格局下的结构性机会


3月市场仍将维持重心上移、窄幅震荡的运行格局,仍以结构性机会为主。就技术判断而言,上证指数核心波动区间仍将在2800点-3000点的狭小区间内。[全文]


南京证券:短期预期改善 中线紧缩不改


 3月行情分析:基于2月CPI将继续走低,政策紧缩力度将稍缓的判断,短期市场仍有进一步反弹的空间,但由于CPI远未见顶,紧缩预期尤其是加息预期仍将有增无减,这将继续抑制股指的反弹空间,3000点之上股指将面临较大压力,预计总体仍将围绕2800至3000点区间展开进一步震荡。[全文]


民生证券:蓝筹修复全面展开


“两会”三大主题猜想在工业化升级的时代背景下,预计今年两会将重点围绕民生化、新兴化及市场化三大主题展开。其中,民生化是核心,新兴化和市场化是两翼。上述目标具体要通过增收、控物价、产业升级、增强汇率弹性等手段来实现,经济结构调整将利好于消费、新兴制造业等。[全文]


华泰证券:重视防御 把握转型


 今年是十二五开局之间,而三月初又是“两会”召开时期,结构转型、新兴产业及相关投资主题有望再掀关注高潮,各产业规划和政策细则有望在两会期间得到进一步明确,政策的布局和实质性利好将刺激热点行业行情,预计3月份的市场运行特征将以结构性机会和快速风格轮动为主。[全文]


德邦证券:政策打压失效 股市见底或提前


虽然我们认为3月仍不具备趋势逆转的条件,政策转向的拐点和预期都还难以在月内形成,但是3月市场出现下跌、迎来买点的可能性很大。我们建议从3月月底开始逐步提高仓位,继续重点推荐高端装备和工程设备行业。[全文]


财达证券:淡定而从容 谋定而后动


震荡趋势性拐点尚未到来虽自去年第四季度开始货币当局连续出台了一系列紧缩措施,这将有助于抑制通胀走势,但在输入型通胀风险升温、粮食价格高企、国际原油价格短期暴涨以及房租上涨的压力下,1月低于预期的CPI并非意味通胀压力的减弱,依旧维持高通胀压力中期存在的观点。[全文]


广发证券:春寒乍暖 朦胧反复


以主题投资为表现的结构性机会仍值得期待,整体策略上应保持紧跟主题热点,在震荡市中保持灵活操作,其中投资上有三类主线值得注意:一是原油价格上涨背景下的投资机会,二是两会召开,民生领域聚焦点提至新的高度。三是年报业绩披露潮中,寻找业绩确定性增长的品种。[全文]


东北证券:周期孕育 关注转型


3月市场运行逻辑主要还将落在资金的供需平衡上,即思考在货币供应增速回落过程中资金面的再配置。再配置、资金面修正的本轮反弹行情在时间上还未结束,但在空间上受制于货币活化的降低而有所限制。[全文]


东方证券:“智慧城市”+“现代物流”


综合历史低点平移测算以及较为悲观的静态估值水平测算,上证综指2011年初对应的低点分别在2525点和2550点附近。上证综指向下有估值支撑,但在宏观面仍处于“小滞涨”的环境下,也难有较好的表现。预计2月市场将继续维持箱体震荡格局。上证指数的运行区间为2500点至2900点。[全文]


专题制作:唐彬 深圳证券信息公司数据中心:杨采燕 全景网版权所有 严禁转载