

一、综述
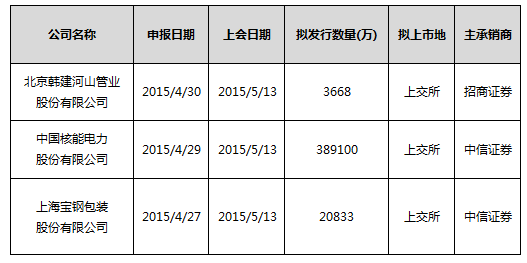
证监会网站消息,北京韩建河山管业股份有限公司、中国核能电力股份有限公司、上海宝钢包装股份有限公司3家公司于明日(5月13日)上会,均拟登陆上交所。
大块头中国核电IPO申请的赫然在列无疑最受关注。中国核电拟于上交所发行不超过38.91亿股,仅限新股发行,发行后总股本不超过155.6543亿股,拟募集资金162.5亿元。如进展顺利,中国核电将是近四年来首家融资规模超过150亿的超级大盘股。
二、媒体报道量概况
(一)、媒体报道量
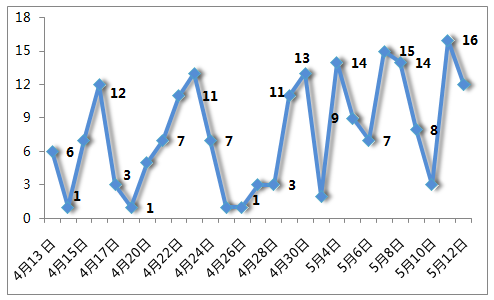
据新财富舆情中心监测数据显示,4月12日0时至5月12日14时,媒体共发布3家上会企业的相关报道205篇,其中5月11日报道量最大,IPO“巨无霸”中国核电明日上会的消息最受媒体关注,共发布16篇相关报道。媒体报道总量统计图:
(二)、媒体活跃度排行
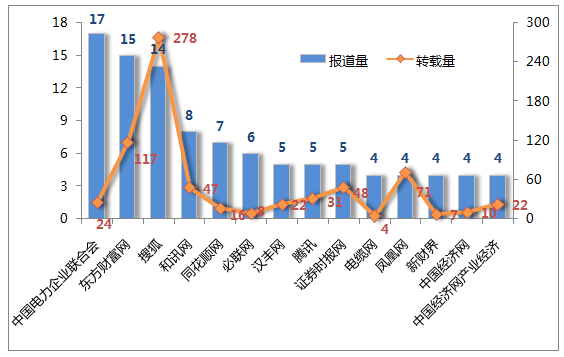
据新财富舆情中心监测数据显示,共有92家媒体报道3家上会企业的相关新闻,报道量最大的是中国电力企业联合会,共17篇;转载量最大的是搜狐,14篇报道累计转载287次。值得注意的是,凤凰网发布的4篇报道转载达到71次,较为活跃。媒体报道量转载量统计图:
(三)、企业新闻报道量
据新财富舆情中心监测数据显示,媒体关于3家企业的报道,巨无霸中国核电最吸引媒体目光,报道量也最大,共183篇;韩建河山和宝钢包装分别为15篇和7篇。媒体报道量统计图:
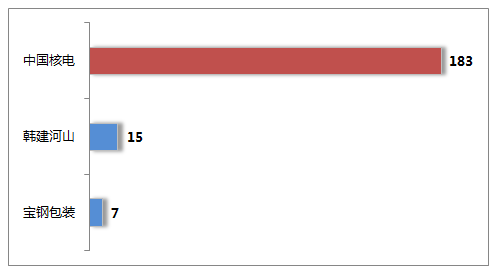
三、明日上会企业敏感焦点解析
中国核电
1、“优质资产”只是表象
表面上看,中国核电以30%的资产,为中核集团创造了超过70%的净利润,可谓优质资产,但实际上可能并非如此。核电厂具有建造费用昂贵,运行费用便宜的特点。运营利润相对于巨额投资依然是“杯水车薪”。建设周期长也是一个问题。拖延工期的情况更是屡见不鲜。中核集团承建的三门核电站在建造过程中也并不顺利,工期延误至少两年,而作为核电站核心的主泵制造也进度缓慢。建设周期过长存在着人力成本和物价上涨等不确定性因素,也使建造成本难以控制。前期投资过高和投资周期过长都加大了中国核电融资的难度。(腾讯财经)
2、监管漏洞给IPO埋下隐患
在2008年前后,中核集团原总经理康日新、中国技术进出口总公司原总裁蒋新生、中国广核集团原副总经理沈如刚相继落马。原因则是或涉泄露国家核电机密,或涉操纵核电工程招标。监管漏洞也给核电企业IPO埋下隐患。对核电企业来说,安全问题仍是重中之重。中国核电筹建的项目多在内陆,而关于内陆核电风险的争论不断。内陆核电站选址城市人口较为稠密,一旦发生地震或者其他原因而导致核泄漏,造成的危害比沿海核电站更大。这导致内陆核电被排除在中国“十二五”规划之外,内陆核电的风险也给中国核电的IPO前景增加了不确定性。(腾讯财经)
3、依赖税费政策
虽然核电作为清洁新能源,目前国内政策支持核电优先上网,但若电力需求总量出现大幅度缩减,公司仍将面临上网电量下降的风险,对公司的生产经营产生不利影响。从预披露材料来看,中国核电所享受的增值税返还及所得税减免优惠金额占公司利润总额的比重较高占同期利润总额的比重分别为29.39%、30.09%及34.40%;公司获得所得税减免优惠(包括收回的以前年度应减免的所得税优惠款)的总金额占同期利润总额的比重分别为3.58% 、27.97%和8.20% 。从2014年的财务数据来看,税收优惠占利润总额逾三成。(《投资快报》)
4、核电项目重启 资金链紧张
公司积极开展包括湖南桃花江、辽宁徐大堡等项目在内的核电前期工作,储备厂址。公司需投入较多资金。公司在建的浙江三门核电一期工程为世界首个采用美国AP1000技术的核电项目。该项目在实施过程中受设计、关键设备制造等因素影响,在工程进度及投资控制等方面面临挑战。(搜狐证券)
5、资产负债率近八成 利息支出远高于净利润
对中国核电来说,首先让人担忧的是2013年底高达78.12%的资产负债率。招股书称,公司近年来进入了核电项目的建设高峰期,资本性支出较大。公司较为依赖债务融资进行长期建设和投资,导致公司资产负债率较高。013年、2012年、2011年,中国核电费用化的利息支出分别为24.67亿元、25.64亿元、22.58亿元;此外,资本化的利息支出分别为40.18亿元、32.11亿元、22.91亿元。而合并利润表显示,2013年实现净利润51.22亿元,而2013年利息支出总额为64.85亿元,利息支出远远高于净利润。(搜狐证券)
6、对大客户过分依赖 客户高度集中
除了较高的资产负债率以及远高于净利润的利息支出以外,对大客户的过分依赖,以及对母公司中核旗下的多家公司关联采购,都是中国核电较大的隐忧。招股书称,2013年向国家电网公司华东分部、江苏省电力公司和浙江省电力公司的销售额达到了营业收入的99.2%,其中向国家电网公司华东分部销售收入达到了111.53亿元,占收入总额的61.68%。中国核电向关联方中核(包括其控制的其他企业)采购金额高达24.43亿元,占采购总额比例的56.79%。(搜狐证券)
7、核电行业前景不容乐观 同行业竞争激烈
在电力能源结构中核电居第四位,核电安全问题制约核电发展的影响已经显现,从日本核事件之后,我国暂停了内陆核电项目建设,核电仅排到火电、水电、可再生能源之后的第四大电力的位置。但整个核电行业的竞争正日趋激烈,同行业竞争压力巨大。虽然近期政府有对核电建设有的新的定位,但前景仍不太乐观。中核集团积极布局A股上市的同时,另一主要竞争对手中广核亦悄然运作赴港上市。另外媒体报道,除中国核电和中国核建有上市计划外,广东核电集团等这些核电大佬也已开始集中运作上市事宜。(搜狐证券)
宝钢包装
1、债务压力大
宝钢包装在招股中表示,近年来,公司通过不断投入使生产规模和营业收入增长较快,同时各项资金需求也在不断增长,为保证公司的正常经营和发展,公司通过扩大债务融资以满足资金需求。2011 年、2012 年及 2013 年各期末的资产负债率(合并)分别为 61.04%、62.63%和 64.71%,流动比率、速动比率低于同行业上市公司。未来若无法及时足额从经营活动或融资渠道获得资金,则可能面临短期债务偿付的风险。(和讯网)
2、金属包装市场竞争激烈
我国金属包装生产企业数量众多,从企业性质及规模看,主要可分为国内金属包装龙头企业、外资金属包装企业以及众多的中小型金属包装企业三类,市场集中度较低、竞争较为激烈。宝钢包装表示,他们面临包括我国优秀金属包装企业以及跨国包装企业在内的双重竞争。跨国包装巨头在生产工艺、技术水平及运营管理等方面拥有丰富的经验和积淀,我国优秀金属包装企业也在迅速的成长过程中,未来将面临一定的潜在竞争压力。(和讯网)
3、客户集中度高
2011 年、2012 年及 2013 年,宝钢包装来自前五名客户的合计销售收入占营业收入的比例分别为 79.10%、75.33%和 67.81%,客户集中度相对较高。宝钢包装对此解释称,金属包装行业的下游行业主要为食品饮料行业,由于消费者对食品饮料的质量和安全性要求很高,因此食品饮料行业具有典型的品牌效应特征,知名品牌的市场规模往往远大于一般品牌,食品饮料行业的集中度也相应较高,使得公司所处食品饮料行业的上游金属包装行业的客户结构也相对集中。(和讯网)
韩建河山
1、主要客户集中影响业绩
该公司的主打产品预应力钢筒混凝土管主要用于大型水利工程,由于基础水利建设的周期性长等特点,韩建河山主要采取招标及中标承接的方式。因此,对于会计年度的盈利来看,重大工程的周期性无疑会增大该公司的营业收入波动和会计报表相关指标的扰乱,对于该公司的持续经营和内部控制造成相对恶性的影响。(中国青年网)
2、融资渠道主要依靠银行贷款
经查阅韩建河山的招股说明书发现,2011年度到2013年度,该公司应收账款余额分别为21,140.64 万元、31,316.76万元和 37,879.12 万元,占总资产的比例分别为35.60%、34.18%和26.79%。总体上看,还是制约了该公司的资金流动水平,财务费用负担较重,一定程度上制约了该公司的发展。目前,韩建河山融资主要依靠银行贷款,财务费用负担较重。2011年度、2012年度、2013年度财务费用分别为 813.49 万元、1,466.29 万元和 2,210.08 万元,分别占同期利润总额的10.75%、28.87%和25.03%。贷款数额的增大也在一定程度上恶化了韩建河山的资产负债表,从2011年到2013年,韩建河山的资产负债率从56.81%猛增至73.28%,账面现金仅余约16万元,截至 2013 年末,该公司的营运资本已经转为负值,为-7,313.60万元。显而易见,上市融资成为该公司缓解现金流的必然之道,也就不得不令人深思现金流短缺的背后企业治理的水平了。(中国青年网)
四、中国核电望成4年来最大规模IPO
实际上中国核电早在2012年年中便正式向监管层递交了其A股IPO申请书。但斯时IPO发行渠道堵塞,超50亿融资额大盘股的放行一直未有突破。到了当年10月之后,IPO审核、发行更一度暂停至今。直到2014年,IPO虽然已经重启,但是对于融资规模超过百亿的大盘股而言,其也同样只能面临两个选择,要么缩减融资规模到50亿级别以内,要么就陷入无尽的等待之中。正因为如此,包括陕西煤业(601225.SH)、中国交建(601800.SH)等一大批原本预计融资规模在200亿附近的大盘股都不得不选择大幅缩减发行规模。
公开信息显示,虽然今年以来IPO发行力度达到历史峰值,但多为中小盘股。今年以来也仅有东方证券等募集资金超过百亿。如果中国核电IPO申请于本周获得审核通过,将有可能成为2011年中国电建上市之后,近4年来首家融资规模超过150亿的超级大盘股。“按照目前的审核和发放批文的进度来看,如果中国核电能在5月上旬过会,那么最快其将可能赶上下一批批文发放的机会。”上述接近监管层的知情人士补充道:“原则上,IPO通过发审后,如果没有会后事项,就可以立即发批文,不过对于此类融资规模超大的盘子而言,监管层对于其放行的安排也将会考虑到其对于大盘的影响。”(财信网)(新财富舆情中心 傅静 颜馨)