

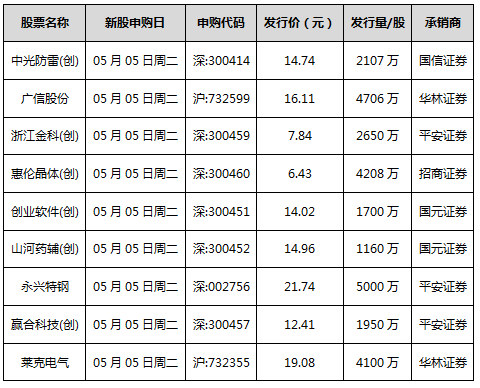
今日(5月5日)9只新股率先开启申购。其中,广信股份、莱克电气2只拟登陆上交所;永兴特钢以5000万股今日最高的发行量拟登陆中小板;山河药辅、浙江金科、赢合科技、惠伦晶体、、中光防雷、创业软件6只拟登陆创业板。
二、媒体报道量概况
(一)、媒体报道量
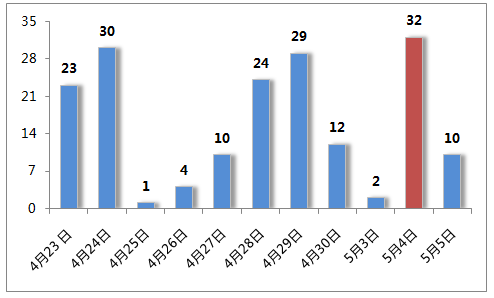
据新财富舆情中心监测数据显示,4月23日0时至5月5日14时,媒体共发布9家企业的相关报道177篇,其中5月4日公司申购前一日报道量最大,达到32篇;其次为4月24日,企业获得证监会批文次日,共30篇。媒体报道总量统计图:
(二)、媒体活跃度排行
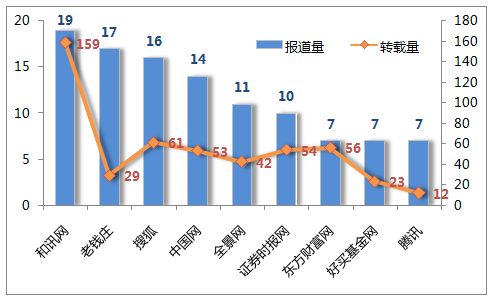
据新财富舆情中心监测数据显示,共有47家媒体报道9家企业的相关新闻,最活跃的是和讯网,监测时段内共发布相关报道19篇,累计转载159次;报道量排名第二的是老钱庄,共发布17篇报道。值得注意的是,搜狐的16篇报道被转载61次,较为活跃。媒体报道量转载量统计图:
(三)、公司新闻报道量
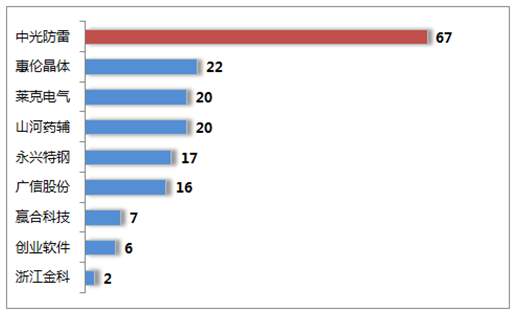
据新财富舆情中心监测数据显示,媒体关于9家企业的报道,中光防雷最多,共67篇;其次为惠伦晶体,共22篇;莱克电气和山河药辅各20篇,并列第三。媒体报道量统计图:
三、申购企业看点
永兴特钢:瞄准高端制造募投扩产继续优化结构
永兴特钢是国内规模较大的不锈钢长材生产企业,主要经营不锈钢等特钢钢锭、圆钢、锻压件、荒管、线材和钢丝等金属材料及制品的冶炼、生产、加工,经营进出口业务,目前具有 20 万吨不锈钢棒线材产能。
公司本次预计募集资金数额为人民币 9.8 亿元,其中年产 5 万吨耐高温、抗腐蚀、高强度特种不锈钢深加工项目 9.55 亿元,永兴特钢企业技术中心建设项目 0.43 亿元。深加工项目建成后增加高端产品产能 5 万吨,有利于公司拓展产业链,提升产品档次和附加值,实现产品结构升级;投资技术中心建设有利于提升公司产品研发实力,更好的针对下游高精尖的需求研发产品,有利于打开国内外高端市场,最终提升公司竞争力和盈利水平。(长江证券)
创业软件:行业地位领先客户资源稳固
公司从事医疗卫生行业的信息化建设业务,主要包括医疗卫生信息化应用软件业务、基于信息技术的系统集成业务,可比公司卫宁软件上市后涨幅超过1500%,容易受到市场追捧。近年来我国软件产业一直保持增长态势,年均增长率达20%以上,软件产业收入构成中软件产品收入占比最高,近三年占比均超过32%。中国医疗行业IT 市场规模2013-2017 年年复合增长率为14.5%。公司竞争优势:1)领先的行业地位和丰富的行业经验。2)先进的技术水平和持续的创新能力。3)成功案例形成的示范效应优势。4)完善的营销网络和稳固的客户资源。(国泰君安)
浙江金科:SPC行业地位显著
浙江金科专业从事氧系漂白助剂SPC的研发、生产和销售,产品应用于环保、印染、造纸、医疗等多个领域。公司系国家SPC行业标准第一起草单位,国内最大的SPC出口企业,近三年来出口市场份额保持在50%以上,主要进入欧美、日韩、澳洲、中东等主流市场,并已被纳入利洁时、汉高、花王、宝洁等国家大型日化企业的全球采购体系。公司毗邻宁波港、上海港,与国内同行相比,具有显著的物流便捷性,地处的长江三角洲地区是我国日用化工行业的主要集聚地,产业集群效应明显。公司具有较强的研发实力,核心生产技术国际先进,已获得19项国家发明专利,产量约占全球SPC总产量的10%。此外,公司还生产漂白活化剂TAED,与SPC配合使用,目前已被应用于高端含氧洗涤领域,具有产品销售协同效应。公司未来增长动力主要来自于产品需求的提高和新兴市场的开拓。(全景网)
中光防雷:产业链条优势明显
公司主要从事防雷产品的研发生产和销售,防雷工程的设计和安装,提供防雷产品和防雷工程一体化的整体解决方案服务商。目前防雷产品主要应用于通信、电力、石油化工、新能源、航天国防、建筑、轨道交通等基础行业,产品需求具体又分为增量基础设施投入对防雷产品的需求和存量基础设施对防雷产品的更新需求。公司竞争优势:1)防雷基础理论研究优势。2)技术创新及研发优势。3)行业地位优势。4)产业链条完整的优势。(国泰君安)
莱克电气:内销业务有望持续放量
公司主营业务为家居清洁健康电器的设计、研发、制造和销售,09年前公司以国际市场ODM业务为主,主要包括吸尘器及室外割草机、吹吸机及打草机等环境清洁电器,并确立了全球吸尘器产销量领先地位;09年公司开始开拓国内家居环境清洁电器市场,打造“LEXY莱克”高端自主品牌,拓展国内包括吸尘器、空气净化器及净水器在内的室内清洁健康电器及生活电器。
公司凭借其微特电机及产品技术质量优势、技术能力及大客户战略已成为全球吸尘器制造重要基地及国内领先品牌,而募投项目投产则有望推动公司整体产品结构向技术含量较高、附加值较高的产品结构升级;而在技术研发检测中心项目及国内营销网络建设项目支持下,公司吸尘器、空气净化器及净水器内销等业务有望持续放量,对公司业绩的持续较快增长形成强力支撑。(长江证券)
惠伦晶体:市场占有率逐年提高
惠伦晶体是国内压电石英晶体谐振器龙头,全球市场占有率逐年提高:公司自成立以来专注于频率控制与选择元器件行业,是一家专业从事压电石英晶体元器件系列产品研发、生产和销售的高新技术企业。公司主要生产压电石英晶体谐振器,以表面贴装式压电石英晶体谐振器为主导产品。公司产品被广泛应用于通讯电子、汽车电子、消费电子、移动互联网、工业控制、家用电器、航天与军用产品和安防产品智能化等领域。公司市场占有率逐年提高,2013年已排在全球第9位。
公司自2002年成立以来,主要以SMD谐振器为主。2014年度,公司SMD产品收入占主营业务收入的比重为82.83%。同时近年来晶体产业2.5*2.0、2.0*1.6等小型化产品的占比有较大幅度提升。公司产品小型化、薄型化、高精度的进程居于国内同行业领先地位。(安信证券)
四、各方观点
国泰君安:首推创业软件,认为可比公司折价率靠前的分别是中光防雷、惠伦晶体、全志科技、耐威科技、创业软件。根据股价的绝对涨幅,预计本批涨幅靠前的是创业软件、中光防雷、耐威科技、赢合科技、山河药辅,其中,创业软件预计18个涨停板,中光防雷预计17个涨停板。还预计本批新股冻结资金2.3万亿元,申购日高峰是5月5日和6日,5月8日集中解冻资金面才有明显改善。
申万宏源:雪峰科技是上市初期涨幅最大的“种子选手”,随后是康拓红外、山河药辅、创业软件、中光防雷、东方新星等。中签率红蜻蜓预计概率最大为0.99%,随后依次是永兴特钢0.77%、莱克电气0.73%、艾华集团0.72%。
五、IPO加速发行给投资者带来福利
证监会的表态给市场发出了明确的IPO提速信号,毫无疑问以后每月下发两批IPO批文的情况将成为常态。在《证券法》修订已经进入实质性阶段之后,注册制的步伐已越来越近,而此前申报的IPO企业新老划断问题是必须要解决的问题,因而在注册制正式实施之前,监管层对目前仍在排队的数百家企业必须要做出最终的审核,要么否决再谋它路,要么顺利拿到批文,这才是IPO发行提速的真正原因。
在搞清楚监管层的真正意图后,打新族可选标的的增加,一定程度上加大了中签新股暴富的机遇。按照以往单批新股申购在一周内完成的情况来看,每一位打新的投资者在一周都会有两次打新机会,而提速到两批新股申购之后,每个月中将会有两周都是打新周,而投资者的申购机会就会有四次,不管概率如何,机会比原来多了一倍,当然是件好事。(《北京商报》)(新财富舆情中心 颜馨 傅静)