

一、综述
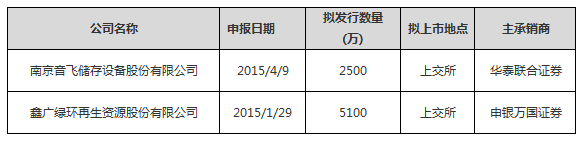
证监会网站消息,鑫广绿环再生资源股份有限公司和南京音飞储存设备股份有限公司2家公司于今日(4月29日)上会,均拟登陆上交所。
山东烟台鑫广绿环再生资源股份有限公司拟在上交所发行5100万股,主承销商为申银万国。其主营业务为,工业企业固体废物回收、处理和利用。南京音飞储存设备股份有限公司拟在上海证券交易所上市,发行2500.00万股,保荐机构是华泰联合证券。音飞储存专业从事仓储货架的生产和销售,是国内最大的仓储货架供应商。
值得注意的是,音飞储存高新资质、应收账款占比高和鑫广绿环营业成本增加、营业利润急剧下滑等问题遭到媒体质疑。
二、媒体报道量概况
(一)、媒体报道量
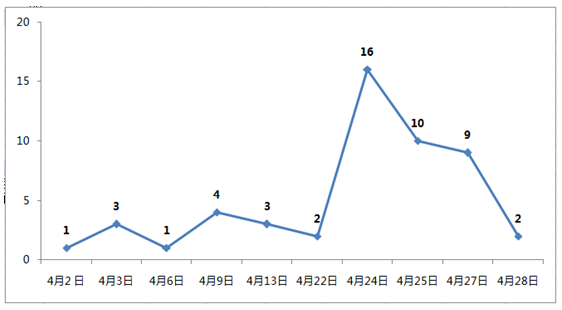
据新财富舆情中心监测数据显示,4月1日0时至4月29日14时,媒体共发布2家公司的相关报道51篇,其中4月24日,即2家公司上会日期确定当天,媒体报道量最大,共计16篇,其次是4月25日,共10篇。媒体报道总量统计图:
(二)、媒体活跃度排行
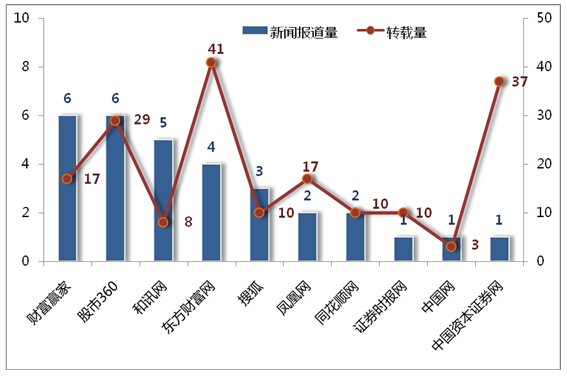
据新财富舆情中心监测数据显示,共有23家媒体报道2家企业的相关新闻,最活跃的是财富赢家和股市360,均为6篇;其次为和讯网,5篇报道累计转载8次。值得注意的是,中国资本证券网虽然只有1篇报道但转载量高达37次,创下单篇报道转载量之最。媒体报道量转载量前十统计图:
(三)、公司新闻报道量
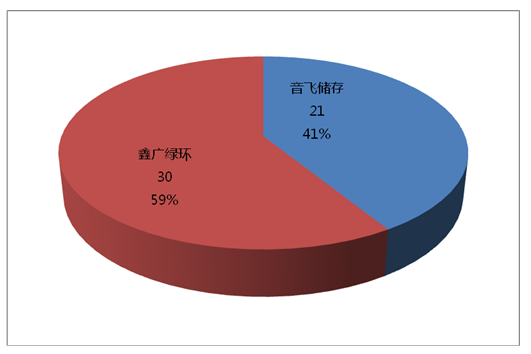
据新财富舆情中心监测数据显示,媒体关于2家企业的报道中,鑫广绿环报道量相对较多,共30篇,音飞储存则为21篇。媒体报道量统计图:
三、今日上会企业媒体关注敏感焦点
音飞储存
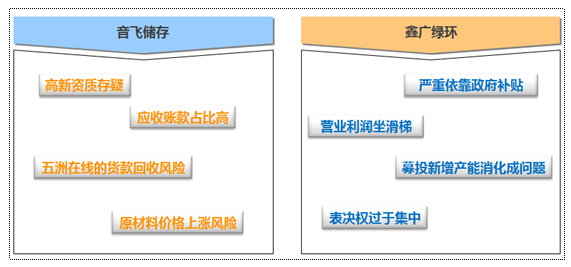
1、高新资质存疑
招股书显示,音飞储存于2011年11月8日获得《高新技术企业证书》,被认定为高新技术企业,有效期是三年。公司于2011、2012和2013年度,按15%的税率享受企业所得税税收优惠。但是,音飞储存在某些“硬性指标”上并不符合高新技术企业的评选条件。截至2013年12月31日,音飞储存共有员工849人,其中研发人员为78人,占比为9.19%。专科及专科以上学历的员工占比为25.44%,音飞储存这两项均不符合高新技术企业的评选条件。(和讯网)
2、公司应收账款占比高
音飞储存的销售结算通常采用分阶段收款方式。按照行业惯例和合同约定, 公司通常在“合同签订”、“货物抵达”、“安装验收”及“质保期满”四个阶段按相应比例收取货款。随着音飞储存销售收入的增加和大客户、单笔大额订单数量的增长,各期末应收账款余额持续增长,2011年末、2012年末和2013年末,公司应收账款余额分别为12,310.31万元、15,163.36万元和20,052.44万元。虽然公司的主要客户均为信誉良好的业内知名企业,发生坏账的可能性较小,但较大的应收账款余额将降低公司的资金周转效率从而导致财务成本的增加,侵蚀公司利润。(和讯网)
3、五洲在线的货款回收风险
公司与五洲在线于2011年6月23 日达成《货架销售合同》 。根据合同,五洲在线将在货架交付之日起的10年内向公司支付总额为2,192.40 万元的货款。2011年,公司收到预付款294万元;2012年,公司收到货款147万元。 截至2014年5月16日,五洲在线有共计698.67万元的货款逾期未付。公司与五洲在线及愿意承接该货架的某第三方正积极协商货架处置及还款事宜, 但尚未能达成一致意见。2013年末,公司对该笔五洲在线长期应收款计提了258.39万元的坏账准备,目前五洲在线长期应收款账面净值为843.52万元。公司为保全相关财产权益,于2014年5月16日,对五洲在线及相关方,向南京市江宁区人民法院提起南京音飞储存设备股份有限公司招股说明书民事诉讼。公司存在五洲在线货款无法收回的风险。(和讯网)
4、原材料价格上涨风险
公司产品的原材料主要为钢材(卷带钢、管型材)和各种钢材制品,占营业成本的比重较高,约占84%左右。钢材属于大宗基础性产品,一般不会出现短期内价格大幅波动的情形,但较长时间区间的累计波幅可能较大。报因此,钢材价格变动将对公司的营业成本及产品毛利率产生一定影响。(证券之星)
鑫广绿环
1、严重依靠政府补贴
根据招股书,公司2013年实现营业总收入5.19亿元,较上年略有下降,降幅约5.8%。然而奇怪的是,公司的业绩并没有受到影响。合并利润表显示,公司2013年实现净利润0.85亿元,较2012年增加了0.18亿元,增幅达26.9%。业绩的增长其实都是来自于营业外收入,几乎全是政府补贴。鑫广绿环2013年营业外收入达9104.4万元,占比当期净利润107%。明细表显示,公司营业外收入主要来自于政府补贴,当期补贴达9097.7万元。(和讯网)
2、募投新增产能消化成问题
招股书显示,公司本次拟募集资金2.4亿元,拟将1亿元投于“烟台市危险废物填埋处置中心”,拟投7200万元于“废旧钢铁再生加工项目”。公司近三年固体废物资源化业务产能利用率呈逐年下滑态势,在2013年仅为80.31%,较2011年降了近7个百分点。在靠政府补贴生存和毛利率下滑的背景下,继续扩张张能,如何消化新增产能让人担忧。(和讯网)
3、营业利润坐滑梯
2013 年,公司营业利润由上年的5,830.15万元降至1,175.21万元,降幅约为79.84%;同时,公司2013 年拆解铁的单位成本同比上升了136.09%,拆解塑料单位成本同比上升了158.39%,并由此造成公司钢铁类产品的毛利率由2012年的 0.28%降至-4.61%,塑料类产品的毛利率由 2012年的19.81%降至-3.81%。自 2013 年起,鑫广绿环根据废弃电器电子产品处理基金政策开展电子废物回收与处理业务,未来公司电子废物拆解规模预计将进一步扩大。电子废物拆解规模的扩大虽有利于公司整体业绩的增长,但亦会对营业利润及部分产品的毛利率造成更大的负面影响。对于未来市场中将存在的风险,招股书中也进行了阐述,如未来市场竞争加剧,电子废物回收的市场价格可能继续上升,由此导致公司营业利润及部分产品毛利率存在进一步下降的风险。(中国经济网)
4、表决权过于集中 经营决策存风险
据中国经济网查阅鑫广绿环招股书发现,公司的发起人为黄尚渭、蔡水源、孙世尧3名自然人和鑫广科技、君泰仁和2名法人。其中,黄尚渭作为鑫广绿环控股股东,持有55.82% 的股份,鑫广科技持有19.52%股份,蔡水源、君泰仁和孙世尧则分别持有公司18.54%、4.64%、1.48%的股份。其中,在本次发行前,黄尚渭通过直接和间接方式拥有公司79.98%的表决权。发行后,预计其仍拥有公司超过50%的表决权,处于绝对控股地位。对此,鑫广绿环在招股书中坦言,公司控股股东可利用其控股地位,通过行使表决权的方式对公司的人事、 生产经营决策等进行控制。如公司控股股东不能合理决策,公司将面临一定的运营风险。如果该控股股东不能准确决策,公司将面临一定的经营风险(中国经济网)
四、连续26个涨停创纪录 暴风科技成“涨停王”
3月24日上市的暴风科技今日开盘再度一字涨停,报收111.40元,录得上市以来第26个涨停,超过了兰石重装此前创造的24个连续涨停纪录,成“涨停王”。
暴风科技发行价为7.14元,今日收盘价已较发行价上涨15.6倍。业内人士预计,该股连续涨停体现出市场对互联网企业的偏好,也显示了市场的投机气氛较浓。(新财富舆情中心 颜馨 蒙朵)