

一、综述
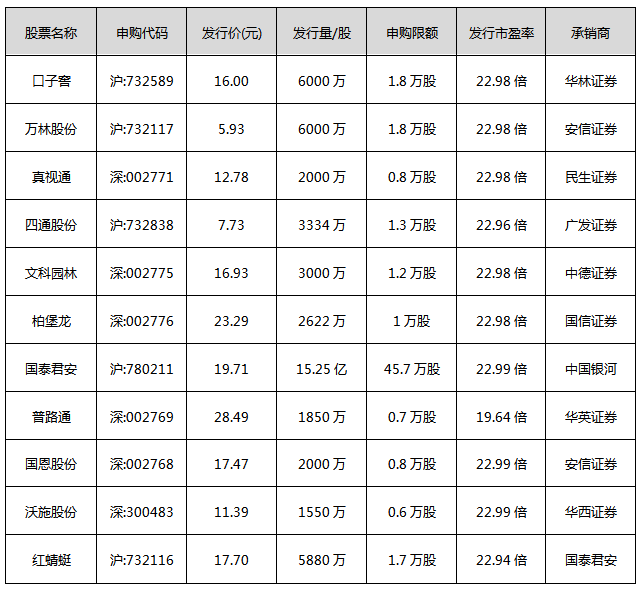
根据沪深交易所发行安排,继昨日(6月17日)3只新股申购之后,今日(6月18日)以国泰君安为首的11只新股正式将新股申购推向高潮。其中,沪市主板有5只,分别是:四通股份、口子窖、万林股份、红蜻蜓、国泰君安;创业板新股为沃施股份;中小板新股有5只,分别是:柏堡龙、文科园林、真视通、普路通、国恩股份。
今日(6月18日)进行申购的新股不仅数量多而且规模大,其中国泰君安最为显眼。在国信证券、东兴证券、东方证券和申万宏源等重量级券商成功上市后,随着国泰君安的闪亮登场,A股市场即将出现新的券商“旗舰股”。
二、媒体报道量概况
(一)、媒体报道量
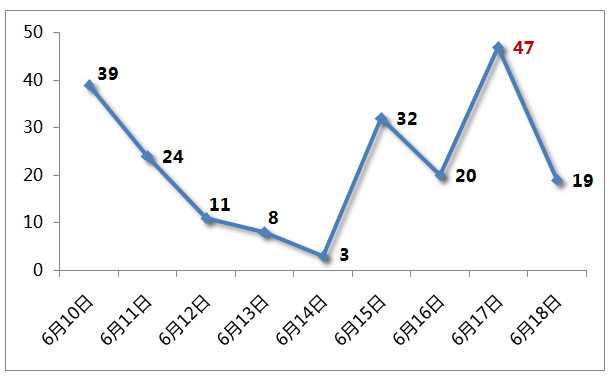
据新财富舆情中心监测数据显示,6月10日0时至6月18日14时,媒体共发布11家申购企业的相关报道203篇,其中6月17日即申购前一日,报道量最大,共47篇相关报道;其次为6月10日,共有39篇报道。媒体报道总量统计图:
(二)、媒体活跃度排行
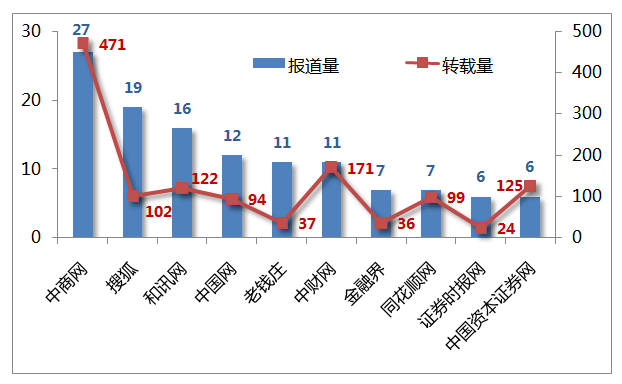
据新财富舆情中心监测数据显示,共有61家媒体报道11家申购企业的相关新闻,最活跃的是中商网,27篇报道转载量总计471次;报道量排在第二的是搜狐,19篇报道累计转载102次。值得注意的是,中财网的11篇报道共被转载171次,较为活跃。媒体报道量转载量统计图:
(三)、企业新闻报道量
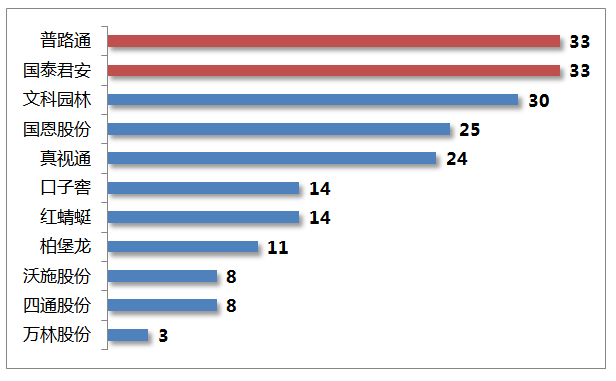
据新财富舆情中心监测数据显示,媒体关于11家申购企业的报道中,普路通和国泰君安报道量并列第一,分别均为33篇;排在第二位的是文科园林,30篇;国恩股份25篇报道排在第三;沃施股份、四通股份、万林股份报道量均低于10篇。媒体报道量统计图:
三、申购企业看点
国泰君安——预计涨幅有限
从中签率的角度来看,国泰君安成为多家券商的首推对象。但中金公司则有不同意见,分析师王汉锋认为,从申购策略角度看,同是大盘股,国泰君安的吸引力却远不及中国核电。市场普遍预计国泰君安的发行的静态市盈率为23倍,而市场与之规模相近的海通证券、国信证券的动态市盈率为20倍上下,考虑到券商今年业绩增速,国泰君安上市后涨幅为50%-100%。(《南方都市报》)
普路通——国内优秀的供应链管理企业
国内电子信息和医疗器械产业的供应链管理市场规模较大,同时,供应链管理服务不是传统的标准化作业,需要嵌入客户运营的各个环节,与客户构成紧密合作以及一定程度上相互依赖的关系,因此,行业内企业的竞争并不在于存量客户的争夺导致正面竞争,而主要系新客户开拓过程中的竞争关系。公司的竞争优势主要是标准化流程管理和个性化解决方案相结合的服务模式、稳健进取的营销策略、强大的供应链协同管理系统支持和有效的风险控制体系。(财富证券)
文科园林——项目管理能力突出 综合竞争力强
公司产业链完整,下游客户包括房地产开发商以及政府,目前业务资质齐全,品牌影响力出众,综合竞争力强。自1997年以来,公司连续5年获得“广东省二十强优秀园林企业”称号,近年来获得多项精品园林绿化工程。大客户资源丰富,恒大、万科、万达等优质地产商均为公司客户,业务范围也扩展至31个省份,项目管理能力出众,跨区域经营优势突出。此外,苗木基地全部建设完成,将极大提升公司自产自供苗木数量,预计每年将实现净利润7050万元,显着提升公司盈利能力。(海通证券)
万林股份——资产负债率高 运营资金不足
公司在开展进口代理业务过程中,根据人民币长期升值的预期开展了“进口外贸项下的外汇质押贷款”业务,如果个别委托进口客户发生资金周转困难引致公司的代垫货款延迟回收或发生坏账风险,将使得公司出现暂时性的流动资金周转困难。此外,公司若进一步扩张业务或进行较大规模的资本性支出时,则有可能发生营运资金不足的风险。报告期内公司的资产负债率(合并报表口径)始终保持在较高的水平,增加了资金管理难度,同时也增加了利息费用的支出,从而带来一定的偿债风险。(证券之星)
四、排兵布阵动作频频 华泰保险或优先A股上市
华泰保险掌门人王梓木曾在三年前就放言,要在2015年前实现上市,如今上市计划已经进入倒计时。最新获悉,华泰保险正在密谋上市计划。6月16日,保监会发布的一份批复显示,核准李燕芳担任华泰保险集团董事,姜波担任独立董事。一则寥寥数语的批复,暴露出华泰保险正在为上市排兵布阵。
资料显示,姜波供职于利安达会计师事务所,担任副董事长。对于姜波入围独立董事行列,有知情人士透露,这是为了辅导华泰保险上市引入的。目前,华泰保险上市步伐的确在加速,去年10月,6家国有股东挂牌转让华泰保险股权,被市场解读为上市前理顺股权关系清障,年初王梓木在公司内部大会上也表态,今年正式启动上市计划。
据了解,华泰保险很可能先在A股上市,中信证券有望成为保荐机构。此外,专门的上市工作组也已于近期组建。(《北京商报》) (新财富舆情中心 颜馨 王吉晋)