

一、综述
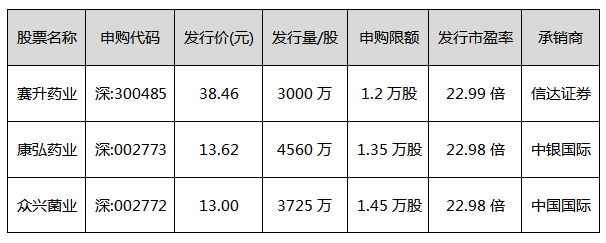
根据沪深交易所发行安排,今日(6月17日)3只新股率先进行申购,成为本轮新股发行的“先行军”。其中,赛升药业拟于深交所创业板上市,康弘药业、众兴菌业拟于深交所中小板上市。
3只新股中,赛升药业融资规模最为庞大;而康弘药业是此轮新股中唯一的一家成都本土企业,同样受到市场的积极关注。
二、媒体报道量概况
(一)、媒体报道量
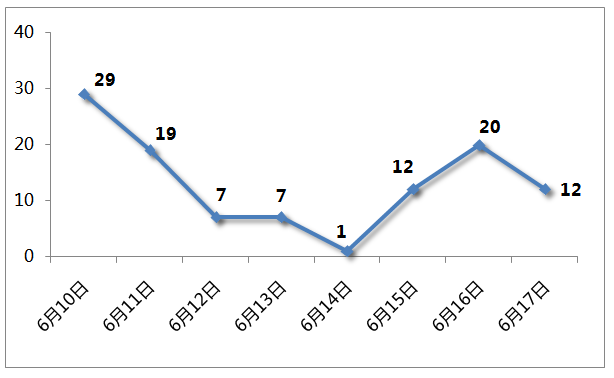
据新财富舆情中心监测数据显示,6月10日0时至6月17日14时,媒体共发布3家申购企业的相关报道107篇,其中6月10日,报道量最大,达29篇;其次为6月16日,即申购前一日,共20篇报道。媒体报道总量统计图:
(二)、媒体活跃度排行
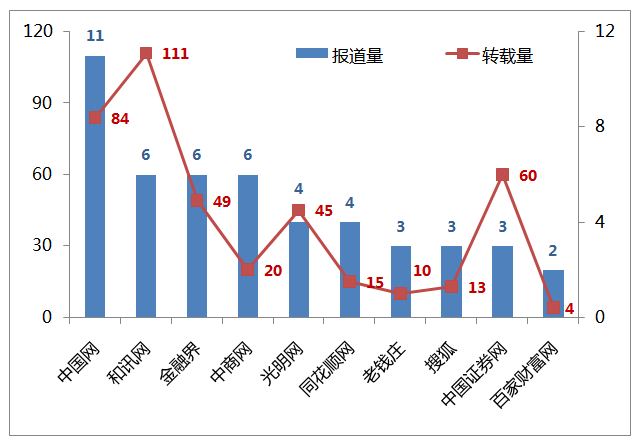
据新财富舆情中心监测数据显示,共有51家媒体报道3家申购企业的相关新闻,报道量最大的是中国网,共发布11篇报道;报道量排在第二的是和讯网,6篇报道累计转载111次。值得注意的是,中国证券网的3篇报道转载量达60次,较为活跃。媒体报道量转载量统计图:
(三)、企业新闻报道量
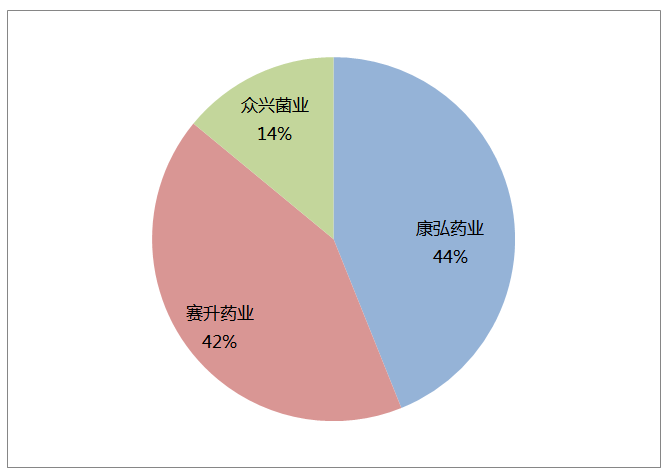
据新财富舆情中心监测数据显示,媒体关于3家申购企业的报道中,占比最多的是康弘药业,媒体报道47篇占比44%;赛升药业45篇占比42%;占比最少的是众兴菌业,共有报道15篇,占比14%。媒体报道量统计图:
三、申购企业看点
众兴菌业——国内领先的工厂化食用菌生产企业
公司工厂化生产方式极大提高了食用菌生产效率,摆脱了农业生产靠天吃饭的传统,并且产品质量安全可靠,能有效抵抗市场风险,规模效应非常明显。另外,公司目前主要采用液态菌种技术,该技术较传统的固体菌种具有较大优势,可节省生产成本,简化生产程序,出菇整齐,缩短出菇时间等。该技术需要极其成熟的生产技术,而大多数国内企业尚未掌握其技术要领,仍无法大规模使用液体菌种技术。(海通证券)
康弘药业——创新实力突出 产品体系完善
2014年归母净利润 2.73亿元,过去5年平均增速29%,收入利润稳步增长。此外,公司目前有12个主要在销产品,其中松龄血脉康胶囊和阿立哌唑口崩片等六大的过亿核心品种2014年收入14.2亿。而公司重金布局的1类生物新药康柏西普已上市销售,凭借强大的产品疗效和营销推广,未来有望成为10亿级大品种。与此同时公司已在眼底疾病和中枢神经领域研发布局12个新品种,未来将为公司提供持续的增长点。本次募集资金运用全部围绕公司现有主营业务进行,项目的建设完成将有效缓解产能瓶颈,扩大市场份额。研发能力的提高和营销体系的完善为公司的长期可持续发展奠定基础。(国泰君安)
赛升药业——主力产品市场份额优势明显
2014年公司“赛百”在纤溶酶注射液市场份额为65.71%;脱氧核苷酸钠注射液市场份额为95.37%,占据绝对的市场;薄芝糖肽注射液市场份额为56.80%;注射用胸腺肽市场份额为25.12%,由此可见,公司现有产品在相关应用领域均具有较强的优势。此外,近年来随着疾病谱的变化、老龄化形势加剧和生活压力加大,抗肿瘤和免疫调节剂、心脑血管用药和神经系统用药成上升趋势。募投项目建成后,将有效缓解产能瓶颈,研发能力和销售能力将得到加强,提升公司核心竞争力,为公司主要产品现有市场占有率的逐步提高拓展更多的市场空间。(财富证券)
四、时隔五年 同策咨询再度冲刺A股IPO
作为全国排名前五、却是唯一一家不曾登陆资本市场的房地产咨询代理公司,同策咨询IPO之路渐行渐近。据悉,同策已于2014年2月进入上市辅导,中金公司是其IPO辅导机构,这一动作标志着同策实质性重启IPO。今年3月,在前一次IPO申请被驳回近5年后,公司再次递交了上市申请材料,目前已被证监会受理,但尚未公布预披露文件。而与此前有媒体披露的情况不同,从权威人士处获悉,同策IPO的目标始终是沪市主板,而非外界传言的深市中小板。如果此番能够如愿,同策、世联行这两大房地产代理公司将形成“沪同策、深世联”的南北格局。
尽管多年来未能得到资本市场的助力,但同策咨询近年来的发展扩张仍十分迅速。这家成立于1998年的房地产咨询代理公司目前已成为全国排名前三的房地产综合服务商,2014年除了在上海市销售代理金额超过300亿、市场占有率超过30%之外,其在全国近十个一、二线城市的总销金额均排名第一。(中国证券网) (新财富舆情中心 颜馨 王吉晋)