

一、综述
据沪深交易所披露的发行安排,自明日(6月2日)起,两市将有23只新股集中发行,其中发行量最大的中国核电,拟发行38.91亿股,募集资金约162.5亿元,这将是A股市场首只纯核电股,并成为近5年来首家融资超过160亿元的大盘股。毋庸置疑,超级大盘股中国核电将凭借其巨大的体量优势以及中字头股票的稀缺性,将被大资金热捧,成为打新族的首选。
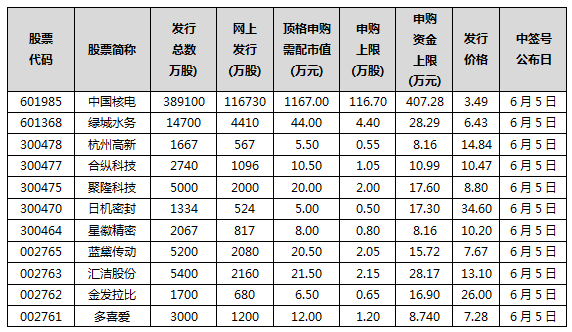
明日(6月2日)率先申购的11家企业中,上交所2家分别为“巨无霸”中国核电、绿城水务;深交所中小板4家分别为、金发拉比、多喜爱、汇洁股份、蓝黛传动;创业板5家分别为星徽精密、日机密封、合纵科技、聚隆科技、杭州高新。如果顶额申购,对应资金量约569.33万元。
二、媒体报道量概况
(一)、媒体报道量
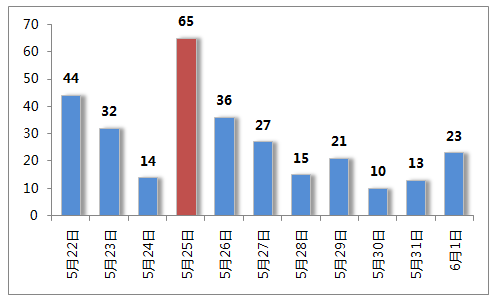
据新财富舆情中心监测数据显示,5月22日0时至6月1日14时,媒体共发布11家申购企业的相关报道300篇,其中5月25日,发布招股说明书当日比较受媒体关注,共65篇相关报道;其次为5月22日,获得批文当日较受关注,报道量排在第二,共有44篇报道。媒体报道总量统计图:
(二)、媒体活跃度排行
据新财富舆情中心监测数据显示,共有80家媒体报道11家申购企业的相关新闻,报道量最大的是搜狐,共发布31篇报道转载量171次;报道量排在第二的和讯网26篇报道累计转载313次。值得注意的是,腾讯网的10篇报道转载为243次,较为活跃。媒体报道量转载量统计图:

(三)、企业新闻报道量
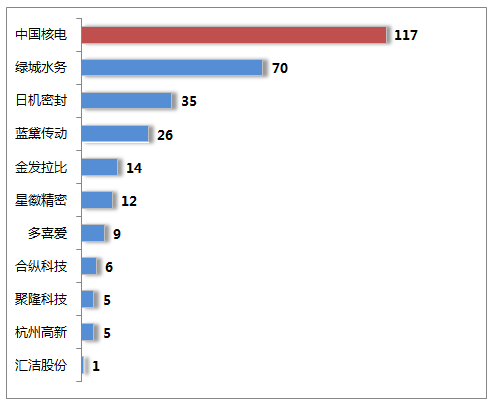
据新财富舆情中心监测数据显示,媒体关于11家上市企业的报道中,中国核电报道量最大,共117篇;排在第二的是绿城水务,共70篇;日机密封35篇报道排在第三。媒体报道量统计图:
三、申购企业看点
中国核电
中国核电申购上限为116.7万股,从募集资金超过130亿元预估,发行价大约在3.4元左右,顶格申购预计需要超过400万元的资金。最大的难度在于需要市值很大,投资者需要的市值是1167万元,而且是沪市的市值。对大部分投资者来说,二级市场有超过1000万元的市值显然不太现实,因此,大部分投资者都无法顶格申购,显然,该股的中签率将得到很大提升。(财信网)
绿城水务
公司依托水务行业快速成长,立足南宁,未来有望辐射异地:经过多年的市场化改革,我国水务行业已呈现良好的发展态势,“水十条”+PPP 更将推动水务行业大市场开启。同时我国水价较低,水价呈现长期上涨趋势且上涨空间较大。目前,绿城水务依靠其实际控股人南宁市国资委的资源,具备很强的项目获取能力、价格调整和费用回收优势。公司在南宁当地具备绝对市场优势,未来市场有望向异地拓展。(招商证券)
金发拉比
婴幼儿日用品中,大部分具有快速消费品特征。国内婴幼儿消费品行业整体集中度较低,中高端市场各品牌间因主打品类具有一定差异,竞争相对聚焦于品牌影响力、营销渠道、研发设计等方面。差异化的产品定位以及在渠道、研发、自有品牌上的提前布局构成公司的竞争优势。公司旗下三大品牌实行差异化定位,“拉比”着重打造中高档婴幼儿消费品品牌,全产品线覆盖;“下一代”定位中档市场,产品种类以服饰棉品为主;“贝比拉比”则以婴幼儿洗护用品为主。公司利用成熟自有品牌和覆盖全国的营销网络优势,积极丰富产品线,大力开拓国内市场,扩大终端网点覆盖面,从而进一步提升市场占有率,增强品牌影响力。(海通证券)
聚隆科技
聚隆科技是国内洗衣机离合器龙头企业双驱动减速离合器为公司核心业务,营收增长较快,毛利率水平持续提高,推动业绩实现稳健较快增长。洗衣机减速离合器生产深受整个洗衣机行业景气度影响,考虑到更新换代需求逐步释放及农村保有量稳步提升,未来国内预测未来三年洗衣机产量将保持4%左右的增长,同时在其中双驱动洗衣机等高端产品占比有望持续提升;此外主要原材料低位徘徊明显减缓成本压力,将有利于改善企业盈利能力。公司始终坚持以新型、高效节能洗衣机减速离合器产品研制、开发为核心,竭力为客户精品,集中力量拓展高端市场,逐步树立了行业内的优势地位;凭借雄厚研发实力以及严密知识产权保护体系,有力保护了专利合法权益,确保海尔较长时间内以非竞标方式采购公司双驱动减速离合器产品,确立了公司在大容量、新型波轮式洗衣机减速离合器技术开发应用上的优势地位。(长江证券)
杭州高新
电缆市场需求持续增长,绿色环保型高分子线缆材料成为行业增长的亮点。公司所处行业是化工行业中的线缆用高分子材料子行业。电线电缆产值的增加保证了电缆料在未来的市场需求持续增长。在线缆高分子材料中,绿色环保线缆材料的占比将逐渐提升,传统的PVC 线缆材料的占比逐渐下降,无卤低烟阻燃型线缆材料和交联聚乙烯线缆材料将会成为行业增长的亮点。公司规模大、主营业务产品均具有核心技术,竞争优势明显。公司发展历史时间较长,产量大,2013 年线缆材料销售收入居国内线缆材料厂商第五位。公司核心技术产品占主营业务收入的比例为100%。公司毛利率近三年稳定增长,相比同行业上市公司高。公司近三年毛利率都在22%以上,高于同行业上市公司。(财富证券)
四、东方节能申请过会被否
截至2015年5月28日,中国证监会受理首发企业549家,其中,已过会29家,未过会520家。未过会企业中正常待审企业496家,中止审查企业24家。(证券时报网)
合肥东方节能科技股份有限公司申请过会被否:
1、发行人下游钢铁行业产能持续过剩,而报告期发行人毛利率维持在较高水平。请发行人代表进一步说明发行人订单销售毛利率显著高于竞争对手的原因。请保荐代表人发表核查意见。
2、整体承包模式下,发行人与客户签订基于钢材生产量来计价的整体承包合同,以客户轧钢生产线钢产量乘以按合同约定单价进行结算,在取得客户的钢材产量确认单据后确认销售收入,按照客户当月实际领用的产品数量月末一次加权平均由“库存商品”结转销售成本;整体承包模式下,废旧导卫及穿水冷却装置等产品的所有权归发行人所有。请发行人代表说明:(1)客户当月实际领用后所有权是否转移;(2)与废旧导卫及穿水冷却装置等产品的所有权归发行人所有的表述是否矛盾;(3)收入以客户轧钢生产线钢产量乘以按合同约定单价进行结算,相关成本在领用时计入成本是否符合配比原则。请保荐代表人发表核查意见。
3、招股说明书披露,按照定额成本核算原材料成本,按定额成本核算生产成本。请发行人代表说明:(1)报告期定额成本与实际成本形成的差异情况;(2)相关差异的结存分配数据。请保荐代表人发表核查意见。(中国证监会)(新财富舆情中心 颜馨 傅静)