

一、综述
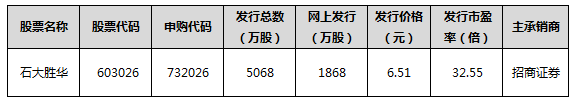
本周最后一只新股山东石大胜华化工集团股份有限公司今日(5月21日)启动申购拟登陆上交所,其中网上发行1868万股,个人投资者顶格申购需资金约11.72万元。银河证券分析师钱志华表示,公司基本面较好,所处行业发展与国民经济整体发展趋向一致,且发行市盈率与所属行业平均市盈率有较高折价,建议投资者积极参与申购。
二、媒体报道量概况
(一)、媒体报道量
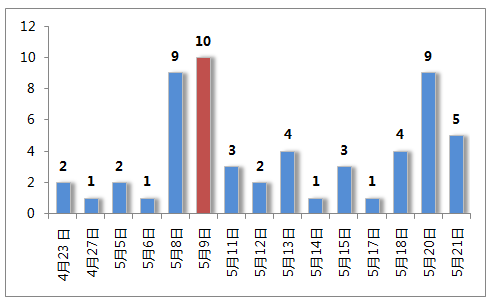
据新财富舆情中心监测数据显示,4月21日0时至5月21日14时,媒体共发布石大胜华的相关报道57篇,其中5月9日获得批文当日备受媒体关注,报道量最大,共10篇相关报道;其次为5月8日获得批文前一日和5月20日申购前一日,报道量排在第二,各9篇报道。媒体报道总量统计图:
(二)、媒体活跃度排行
据新财富舆情中心监测数据显示,共有32家媒体报道石大胜华相关新闻,报道量最大的是财富赢家、汉丰网、以及和讯网,各发布4篇报道;其中,汉丰网转载量达到38次,成为报道石大胜华最活跃的媒体。值得注意的是,中南网发布的3篇报道转载为24次,较为活跃。媒体报道量转载量统计图:

三、申购企业看点
从基本面看,石大胜华始终专注于对基本有机化工产品的深加工,围绕碳酸酯类产品打造一体化完整的产业链。从盈利能力看,公司2012~2014年综合毛利率逐年下低,分别为8.43%、6.6%和6.09%,主要原因是低毛利率产品销售收入增加,拉低了综合毛利率水平。随着环保要求的提高,未来行业发展将保持稳定增长态势,公司主要产品具绿色环保概念,极具发展前景,同时下游行业在未来需求增加,给该行业带来更大需求,预计未来3年净利润复合增长率在30%以上。(《深圳商报》)
公司经过多年对产业链的不断完善,已形成了完整的碳酸二甲酯产业链,基本完成了原料的自给,装置始终满负荷运行。随着10 万吨/年碳酸二甲酯项目投产后,公司将进一步完善产业链,以保持公司在碳酸二甲酯行业竞争优势。随着2011 年20 万吨/年混合碳四深加工装置的投产,公司MTBE 产能迅速提升,且20 万吨/年混合碳四深加工装置采用国外最先进的烯烃异构化生产技术,完全优于公司现有的醚化技术,从而提高MTBE 产品质量。(海通证券)
公司是国内领先的碳酸二甲酯(DMC)生产商。公司碳酸二甲酯系列产品中碳酸酯类产品的生产能力、业务规模和市场地位居行业前列。未来随着本次募集资金项目中第二套5万吨/年碳酸二甲酯生产装置、1万吨/年碳酸乙烯酯装置、2万吨/年碳酸甲乙酯装置的陆续投产,公司碳酸酯类产品的生产能力进一步提高和产品结构将更加优化。产业链优势。公司在发展过程中,不断向碳酸二甲酯系列产品产业链上、下游延伸,形成了以碳酸二甲酯系列产品为主导的一体化生产体系,与单一生产碳酸二甲酯系列产品生产企业相比,实现了主导产品生产过程的优化产业链配置。公司碳酸二甲酯系列产品竞争力得到较大程度的提升,产品成本、产品质量等综合竞争力指标均处于同行业较高水平。公司具有同行业中为数不多比较完整的提供生产锂离子电池电解液溶剂原料的能力。(恒泰证券)
四、冻结3万亿挡不住行情 次新股成飙升漩涡
新股发行受到热捧,次新股涨幅非常亮眼,资金在打新、炒新和炒老股间暂时没有出现明显的此消彼长。万博兄弟资产管理公司首席策略分析师李敬祖表示,有安全边际的银行股应该受到关注,创业板的短期投资风险较大,但长期仍是主角。
同时,李敬祖还称,IPO加速没能挡住市场的上涨,说明市场的流动性变好了,预计每月50家IPO市场是能承受的。市场资金在增多,即便之后的IPO加速对市场有所影响,也是影响节奏不影响趋势。”原来市场预计的短期承压并没有到来,资金漫过了IPO的加速发行。(《华夏时报》)(新财富舆情中心 颜馨 傅静)