

一、综述
明日(3月11日),中国证监会主板发行审核委员会将召开第42次、43次发行审核委员会工作会议,审议辽宁福鞍重工股份有限公司、北京大豪科技股份有限公司和鑫广绿环再生资源股份有限公司首发上市申请。
北京大豪科技股份有限公司拟在上交所主板上市,本次拟发行不超过5100万股。公司是专业从事各类缝制及针织设备电脑控制系统的研发、生产和销售的高新技术企业。
辽宁福鞍重工股份有限公司拟在上交所主板上市,本次拟发行不超过2,500万股。公司主要从事大型铸钢件的研发、生产和销售,服务于发电设备、重型机械等重大技术装备制造业,拥有火电设备铸件、水电设备铸件、其他发电设备铸件(风电、潮汐发电等)、工程机械及轨道交通等其他铸件四大系列产品,主导产品包括汽轮机高中压内外气缸缸体、阀体,燃气轮机透平缸、排气缸,水电水轮机上冠、下环、叶片,大型轧机机架、矿山破碎机、轨道交通转向架等。
鑫广绿环再生资源股份有限公司拟在上交所主板上市。本次拟公开发行不超过5100万股,其中,老股转让数量不超过2500万股。公司股东中,黄尚渭、蔡水源按4:1之比例公开发售股份,其余股东不发售股份。该公司的主营业务为固体废物的回收、处理和再利用,主要包括工业固体废物和危险废物的回收、处理、资源化利用和无害化处置等。
二、媒体报道量概况
(一)、媒体报道量
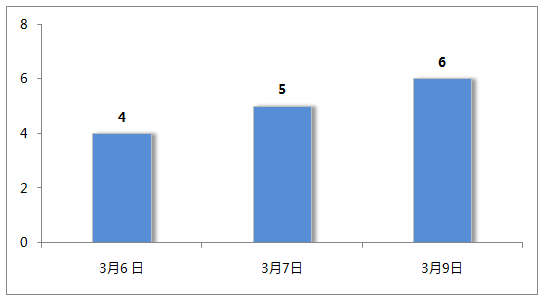
据新财富舆情中心监测数据显示,3月6日0时至3月10日14时,媒体共发布3家上会公司的相关报道15篇,值得注意的是,媒体关于三家公司的报道从上周末开始逐步增加,在昨日(3月9日)达到最大值。媒体报道总量统计图:
(二)、媒体活跃度排行
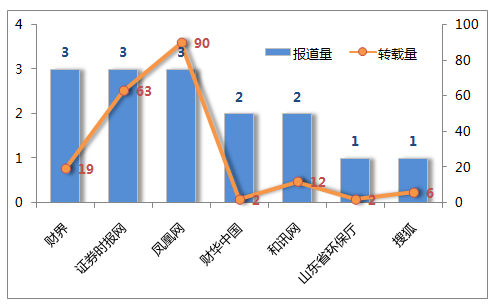
据新财富舆情中心监测数据显示,共有7家媒体报道3家上会企业的相关新闻,报道量最多的媒体分别为财界、证券时报网、凤凰网,其中凤凰网以90次的转载量成为最活跃的媒体;证券时报网获得转载63次,排名第二。媒体报道量转载量统计图:
(三)、公司新闻报道量
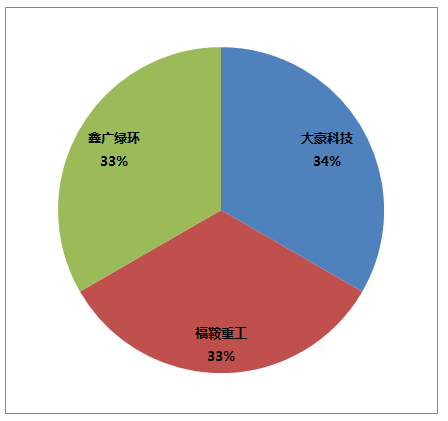
据新财富舆情中心监测数据显示,媒体关于3家企业的相关报道较为平均,每家公司5篇报道。媒体报道量统计图:
三、四大隐忧考验福鞍重工

债台高筑无力偿还
招股说明书披露,福鞍重工2011年度至2013年度报告期内资产负债率分别达到65.65%、64.19%、64.12%,然而,同期同行业上市公司均值仅分别为24.88%、24.86%、26.3%,可以看出,福鞍重工在报告期内资产负债率基本保持在65%左右的高位,并且明显高于同行业上市公司的平均水平。高企的负债率是其短期借款激增的表现之一。据招股说明书显示,福鞍重工报告期内的短期借款攀升迅猛,分别为1.44亿元、1.79亿元、2.53亿元,占同期流动负债的比例分别高达45.98%、39.34%、57.23%。短期债务压力沉重,福鞍重工方面的解释是大型铸件行业属于资本密集型行业,资金占用量较大。公司为了维持日常生产经营及必要的投资建设,需不断通过金融机构筹集资金。
然而面对短期沉重的偿债压力,福鞍重工依靠自身经营偿还似乎比较吃力。招股说明书显示,2011年度至2013年度福鞍重工的流动比率分别为1.23、0.94、1.11,速动比率分别为0.91、0.67、0.78,两组指标均有所回落。而同期同行业公司的流动比率均值分别高达4.42、4.15、3.58,速动比率均值分别为3.62、3.29、2.38。由此可见福鞍重工报告期内的流动比率及速动比率指标明显低于行业均值,且相距甚远。说明其短期偿债能力明显偏弱。(和讯股票)
应收账款周转率下滑
报告期内,福鞍重工各期末应收账款金额较大,占流动资产的比重逐年提高。招股书显示,公司2011—2013年年底,应收账款额度分别为1.37亿元、1.70亿元、1.74亿元,呈逐年上升的趋势,占流动资产的比例分别为35.69%、39.51%、35.58%。较大金额的应收账款占用了公司较多的资金,若到期不能及时收回,则公司将承担较大的资金成本并存在资金周转困难的风险。时代周报记者查阅招股书发现,福鞍重工的应收账款周转率一项,三年期末对应分别为3.14次、2.40次、2.20次,呈逐年下降的趋势。若应收账款发生损失,将对财务财务状况产生不利影响。
此外,公司融资渠道较为单一,以短期借款、长期借款等间接融资形式为主。招股书显示,2011年、2012年、2013年底,公司负债金额总计分别为5.31亿元、5.81亿元和6.20亿元,报告期内连续递增。申报期各期末母公司资产负债率分别为62.68% 、61.11%和62.99%,在60%以上的水平上居高不下。随着我国信贷政策变动及利率市场化进程的推进,公司可能存在贷款融资渠道收窄,贷款成本提高的风险。(《时代周报》)
主要产品客户相对集中
数据显示,2011年-2013年,福鞍重工前五大客户销售收入占公司全部营业收入的比例分别为62.08%、55.89%和60.08%,占比六成。
不可否认,客户集中度较高给福鞍重工的经营带来一定风险,若主要客户因经营状况发生变化导致其对公司产品的需求量下降,则会对公司未来的生产经营产生一定负面影响。
福鞍重工也承认,下游行业景气度,目前处于低位运行期。福鞍重工所生产的大型铸钢件主要为重大技术装备配套,因此下游电力、矿山机械、工程机械等装备制造业的景气波动对公司业绩产生直接影响。装备制造业作为制造业的重要组成部分,其景气周期波动与制造业PMI指数运行方向趋同,受国民经济运行和宏观经济环境变化影响较大。值得注意是,我国装备制造业景气度目前处于低位运行。(大智慧阿斯达克通讯社)
实际控制人多次出资存瑕疵
招股书显示,福鞍控股直接持有该公司81.275%的股份,系该公司控股股东,吕世平持有福鞍控股90.00%的股权,系福鞍重工的实际控制人,吕世平现任福鞍重工董事长。福鞍控股的经营范围为企业项目的投资、管理和咨询以及机械、电子产品、金属材料的销售等业务。而纵观福鞍重工由成立到增资扩股的整个过程,其实际控制人吕世平的出资多次出现法律瑕疵问题。福鞍有限(福鞍重工前身)设立之初,吕世平便以两辆豪车出资,但吕世平作为出资的机动车均未办理机动车行驶证记载所有人的变更手续。
值得注意的是,福鞍重工在招股书中明确表示,主要发起人福鞍控股本身无实质经营业务。(大智慧阿斯达克通讯社)
四、各方观点
天信投资:福鞍重工庞大的应收账款金额,或将给其带来较大的财务风险,望广大投资者予以警惕。编者将持续关注福鞍重工IPO后续进展。
天信投资:负债高企已使福鞍重工面临资金流动困境和偿债风险,特别是近年来公司的利息支出巨大,几乎吞噬了公司净利润的六成左右,这也给公司的发展带来很大的压力。
华荣律师事务所许峰:控股股东并无实质性业务,在其他上市公司中也存在过,设立这种公司的目的可能是为财务性投资铺路,控股其他企业。(新财富舆情中心 傅静 蒙朵)