

两会期间,注册制改革再次成为热点话题。全国人大财经委副主任委员吴晓灵3月2日接受采访时称,《证券法》修改已经列入今年人大的立法计划,根据立法安排应该会在4月份进行一审,一审之后,修订案将向社会公开征求意见,意见征求完毕之后,会进行二审、三审。“如果顺利的话,我认为最快应该是10月份就可以完成三审通过。”吴晓灵表示,若在这个过程当中,注册制改革有需要,在立法方面也可以做一些“特殊的安排”。
据《第一财经日报》报道,“全国两会正在召开,不会对《证券法》进行审议。按程序应该是安排在全国人大常委会议审议,全国人大常委会议召开频率为2个月一次。”北京一位法学学者表示,《证券法》修法和注册制改革准备工作可以同步进行。
二、注册制媒体报道分析
(一)、媒体报道量
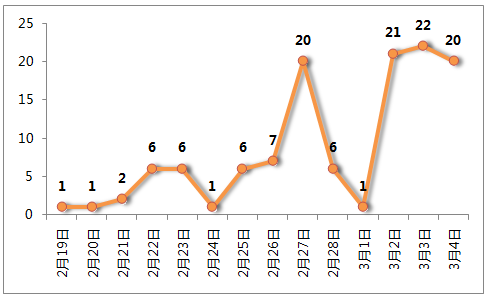
据新财富舆情中心监测数据显示,自2月19日0时至3月4日14时,近两周以来媒体对于注册制的关注越来越密切,尤其是本周,随着两会的召开,媒体对于注册制的报道更是达到两周以来的最大值。媒体报道量走势图:
(二)、媒体关注焦点
当制度弊端危机市场稳定亟需改革
虽然历经多次改革,但至今新股发行价格仍未真实反映市场的供需,致使新股上市后总会出现暴涨行情,助推了市场风险。新股恢复发行以来,发行人为能使新股成功发行,发行价格相对二级市场较低,上市首日便开始连续涨停,连续10个以上的涨停板早已不足为奇。这样的市场表现是正常的吗?割裂的一、二级市场价格,不但没有给发行人带来更多的融资,反而给二级市场积累了巨大的市场风险。任何不完善的发行制度,当其弊端已经危及金融市场的稳定时,就必须再度改革。(《上海证券报》)
《证券法》修法进程直接关系注册制实施时间
作为股票发行注册制落地的前提条件,《证券法》修法进程直接关系注册制实施时间。但是,从近期注册制方案的推进情况来看,尚存在多重不确定性。《第一财经日报》从监管层获悉,注册制改革方案草案在2014年底递交国务院之后,目前仍在国务院审阅。去年底“上证法治论坛”传出的消息也显示,关于注册制的具体模式,市场各界还存在争议,证监会和交易所的角色也需要在讨论中进行重塑。对此,有市场人士担心,注册制落地时间会推后。(一财网)
年内有望推出注册
IPO批文下发节奏明显提速,市场再次聚焦注册制改革进程。上交所理事长桂敏杰3月3日表示,《证券法》修订草案将在两会后提交人大审议,预计年内可完成修订,对股票发行注册制今年推出也比较乐观。他同时透露,上交所正在评估沪港通的运行情况,现阶段来看效果还是“不错的”,预计未来有进一步放开的空间。
桂敏杰在两会期间接受媒体采访时称,现行《证券法》规定的证券公开发行制度为核准制,而要改革为註册制,就必须先解决《证券法》相关条款的修订问题,希望下次人大常委会能提到证券法修订事项。针对注册制改革方案中证券发行审核职能归属的问题,桂敏杰表示,证券交易所是选项之一。(大公财经)
三、各方观点
(一)、专家观点
注册制方案还没有确定 IPO审核放在交易所是主流方案
3月3日,全国政协委员、上海证券交易所理事长桂敏杰在接受中国证券报记者独家专访时表示,目前注册制方案还没有确定,IPO审核放在交易所是几种方案之一,不过是目前的主流方案。注册制改革重要内容之一是建立差异化上市条件,交易所内部要进行分层,上交所要建立自己的战略新兴产业板。衍生品也是上交所未来要重点发展的品种,股票期权会继续发展和扩容,但新品种推出时间不确定。
在谈及多层次资本市场时,桂敏杰表示,注册制改革重要内容之一是建立差异化上市条件,不再是统一的上市标准,交易所内部要进行分层,上交所要建立自己的战略新兴产业板。多层次资本市场是跟我国经济、企业结构相关联的,不同的企业发展水平和发展阶段不同,需要不同层次的资本市场进行支持。多层次资本市场是个体系,不同层次市场之间并非有清晰的界限,之间会有联系和交叉。(中国经营网)
建议《公司法》与《证券法》联动修订
广东证监局局长侯外林亦表示,今年他将提交关于修订完善《公司法》中有关资本市场法律制度的相关提案,建议《公司法》与《证券法》联动修订,从调整证券发行制度、健全公司治理机制、修改股票回购制度等方面予以修改完善。
侯外林认为,随着中国社会经济的变革发展,《公司法》已不能完全适应当前“简政放权、激发市场活力”的要求,需要适时作出调整。他建议,调整证券发行制度,降低企业融资成本。现行《公司法》有关股票发行制度是基于核准制设计的,如对股份公司募集设立、公开发行新股等均提出了需取得中国证监会核准的要求。因此建议将现行公司法有关证券发行核准制的规定统一调整为注册制。(《上海证券报》)
注册制改革的号角已经吹响
武汉科技大学金融证券研究所所长董登新表示,IPO节奏市场化,是注册制改革的最低要求。很显然,注册制改革的号角已经吹响,证监会不再人为暂停IPO,或是不再人为管制新股扩容速度,这是证监会向市场放权的第一步;证监会向市场放权的第二步很可能在6月份,证监会将通过行政授权方式,授权证交所对IPO进行实质性审核。这是证监会简政放权、转换监管模式最重要的一步,这将是注册制改革最大的跨越与改变,我们期待这一时刻的到来。(证券时报网)
中国股票“注册制”不会改变牛市
“荷宝集团”的首席投资官汉斯和亚太股票基金经理任安诺认为,中国今年可能推进股票注册制,短期内会大量增加股票供给、分流资金,但不会改变牛市的性质。针对近期市场出现海外机构抛售内地金融股的迹象,他则仍坚定看多,认为内地银行、寿险公司的估值颇有吸引力。汉斯则透露,公司正计划扩大针对中国研究分析的平台,希望在今年落实。
任安诺在接受记者采访时表示,中国政府乐意看到股票上涨,这对经济也很重要。推行注册制有两个原因,一是在股票供应不足的市场里推动更多公司上市;第二,政府希望减少经济对银行的依赖,要增加直接融资。但我认为,股票供应增加后,仍然会有大量的需求,不会改变牛市的性质。(《21世纪经济报道》)
要围绕注册制制定“三张清单
全国政协委员、瑞华会计师事务所合伙人张连起表示,证券监管部门与市场各方要集思广益,积极论证,系统设计并制定出切实有效、放管结合的注册制制度框架。
证监会和交易所要围绕注册制制定“三张清单”,即权力清单、责任清单和负面清单。哪些是必须做的,哪些是做不了要交给市场的,哪些是由发行人自行负责的等,都要一一明晰边界。(《证券日报》)
新股注册制已经箭在弦上 新股发行对二级市场的影响不大
大同证券首席分析师胡晓辉表示,新股注册制已经箭在弦上,市场也正在按照自身轨道运行,不会受到新股发行的影响,投资者不必过分消极。因此,长期来看,新股发行对二级市场的影响不大。
胡晓辉强调,目前的A股市场与前几年不同,以前的可流通市值远小于非流通市值,而现在的可流通市值已赶超非流通市值,市场承接能力较强。(中国经济网)
(二)、网友观点
@首都金融:#聚焦两会#【资本市场改革大计激荡代表委员】今年,中国资本市场一系列重大改革与创新正在稳步推进。其中,注册制改革已成为改革中的头等大事。股票发行注册制改革牵涉到中国资本市场的重大变革,这需要在法律制度的层面进行修订完善。
@YYWM11:注册制越不落地,创业板上涨越有动力,估计博弈激烈5月也搞不定,创业板还能暴涨1个季度。
@更多可能性:保荐代表人资格行政许可的取消,是中国资本市场迈向注册制的其中一步。
@含蓄低调:今年的政治任务是注册制。在一个没有赚钱效应的地方,接下来将会出现主板缓跌,创业板暴跌。目前还是存量博弈,特别是已经有智囊放话,中国需要房地产还多年,那么不可能出现大量资金入市的问题,主板的回踩是为了如当年一样吸引更多资金入市,让注册制顺利实施。
@黄鱼Veda:有消息说《证券法》的修订工作最迟要到10月。我觉得这么一部兹事体大的法律修订,肯定不会是赶时间走的。为什么要赶时间?谁赶时间了?也就是说说而已啦。就算是被赶出来了,可以注册制了,是不是不审了呢?现在证监会计划将权力下放到交易所,交易所的发行上市也是有计划有节奏的。
四、注册制究竟离我们有多远
在《证券法》修法尚未到位的条件下,目前我国资本市场对于中小投资者的司法保护在很多方面还是滞后且不健全的。在这种情况下,证监会推出以经济补偿为主的和解机制,不能不说是非常必要的,也是非常及时的。
改革必须于法有据。一方面,并不是一说推行注册制改革,立马就可以让IPO不审而行了。另一方面,正如肖钢主席所说的那样,在注册制下,“政府不对企业的资产质量和投资价值进行判断和背书,监管机构不对信息披露的真实性负责,但要对招股说明书的齐备性、一致性和可理解性负责。”当前实行注册制客观上还存在法律上的某些障碍,即使今年顺利完成《证券法》修订,由于缺乏制度设计与制度执行两个角度的相辅相成,注册制下信息披露制度在很大程度上也不可避免地会跛足而行。事实上,正是在核准制迟迟难以退出的大背景下,虚假信息披露才不仅依然可大大方方登台演戏,而且,即使东窗事发,也依然能以法不到位为借口逃避强制退市。
说到底,监管当局顺应注册制改革的要求,强化对不实违法信息披露的监督和处罚,防止不作为,是消除注册制改革从“最先一公里”到“最后一公里”过程中的“中梗阻”现象的不二之选。(新财富舆情中心 蒙朵 傅静)