多位A股市场“声名赫赫”的牛散在科技板块内部进行了大幅的位置切换。
2026年第三季度,沪深300指数下跌12.49%,创业板指下跌27.80%,科创50指数下跌30.70%,而中证红利指数逆势上涨9.38%。科技成长赛道遭遇了年内最剧烈的一次估值压缩,光模块(CPO)、存储芯片、印制电路板(PCB)等前期拥挤度较高的赛道回撤尤甚。
第三季度牛散的调仓,正是在这一“科技成长下挫、蓝筹红利反弹”大背景下展开的。多位A股市场“声名赫赫”的牛散(注:以下数据仅根据前十大流通股东名字统计,不排除重名可能)在科技板块内部进行了大幅的位置切换:卖掉涨幅巨大且筹码拥挤的中下游环节,把资金挪向了同一产业链中,更靠近上游、业绩弹性更大且供给约束更强的材料端,进行深度布局。
章建平家族:最激进的“后撤者”
号称“章盟主”的章建平与方文艳夫妇,是三季度调仓动作相当大,且思路清晰的一组。
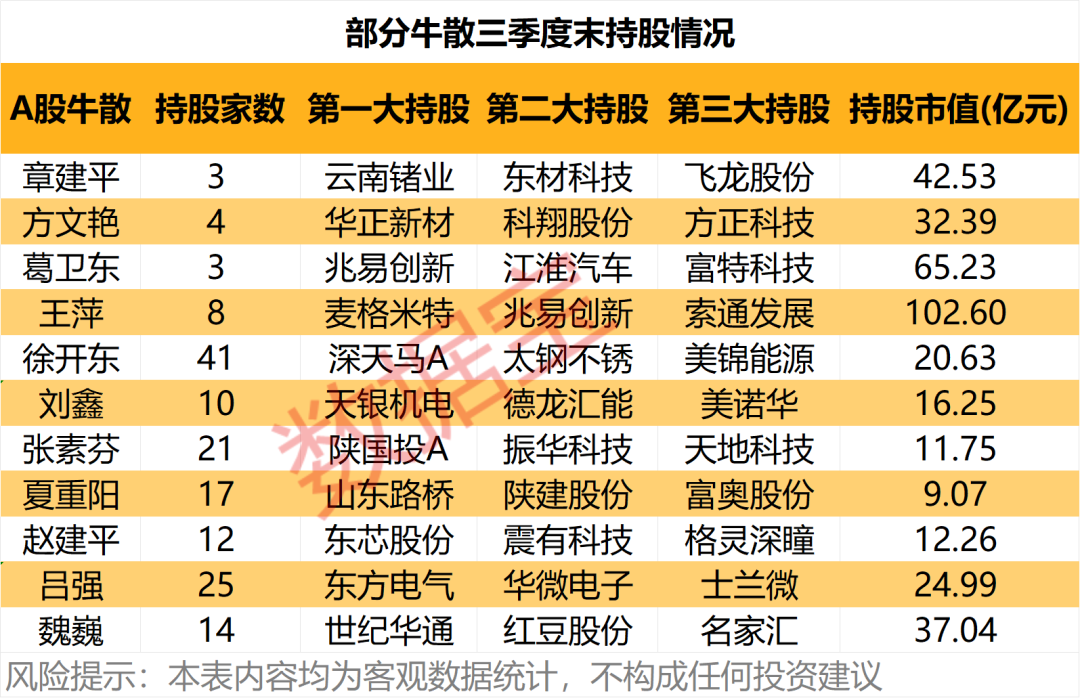
根据上市公司三季报,两人现身7只股票前十大流通股东,持仓市值约74.92亿元。章建平持有3只,为云南锗业、东材科技和飞龙股份。其中,对于云南锗业和东材科技持仓市值分别高达22.83亿元、14.34亿元,单只股票持股极重。方文艳持有4只,为华正新材、科翔股份、天通股份和方正科技,配置相对分散。
从第三季度仓位变动来看,章建平退出了中际旭创、亨通光电、杭电股份、科翔股份的前十大股东名单,其中亨通光电为上半年建仓,截至6月末,两人合计持股市值约61.54亿元。上述退出前十大流通股东的个股多与光通信/光模块相关,且第三季度股价均已从高点大幅回撤。
同时,章建平布局上游材料端,最重的一笔是云南锗业,持股量从665.98万股飙升至2627.55万股,增仓幅度高达294.54%,期末市值约22.83亿元,云南锗业三季度累计下跌27.71%。另一笔则是东材科技,新进第三大流通股东,最新持股2974.73万股。前三季度,公司高速电子树脂业务收入8.83亿元,同比增长126.97%。高速电子树脂是制造高端PCB的核心材料,上游精准卡位。飞龙股份则属散热赛道。
方文艳则新进华正新材、方正科技、科翔股份,在PCB/覆铜板环节形成分散配置。
锗、电子树脂、覆铜板、PCB、散热——章建平的持仓构成了一条从材料端通往算力设备的完整链条:云南锗业的磷化铟衬底是光模块中激光器和探测器芯片的关键衬底材料;东材科技的高速电子树脂是PCB的上游;华正新材的覆铜板则是PCB的直接原材料。
葛卫东家族:“以静制动”的半导体长线派
与章建平的“辗转腾挪”形成鲜明对比,葛卫东对于兆易创新的持股量维持在1644.67万股不变,妻子王萍仅减持6000股,夫妇二人仍分列第四、第六大股东,合计持股比例微降0.01%至3.56%。
兆易创新前三季度实现营收202.97亿元,同比增长197.11%;归母净利润110.66亿元,同比增长921.55%,存储芯片行业供给紧张,公司旗下产品量价齐升是业绩增长的核心驱动。虽然兆易创新的股价在第三季度同样大跌,累计跌去了近57%,但相较于章建平的持仓逻辑,葛卫东更为看重的是存储芯片的周期拐点与龙头卡位,持仓周期以年计,不以单季度股价波动为转移。
葛卫东的新进选股也较为克制,第三季度仅新进江淮汽车与富特科技两股,期末市值分别为5.51亿元、1.51亿元。妻子王萍持有的8股中,减持铂力特,增持中材科技,其余6股持股量均保持不变。
刘鑫:在商业航天板块内部“微调”
截至三季度末,刘鑫手握天银机电1418.29万股,市值约4.17亿元,以及金利华电313.32万股,市值约0.77亿元。上述两只均为商业航天概念股。操作上,刘鑫三季度小幅减持天银机电3200股,同时新进金利华电前十大流通股东。
此前,金利华电公告拟收购中科西光82.50%股权,将新增卫星制造与遥感信息服务板块。公司前三季度实现营收1.84亿元,同比增长29.89%;归母净利润997.57万元,同比增长37.51%。
赵建平:重押存储芯片赛道
赵建平则出现在12家上市公司的前十大股东名单里,对东芯股份、震有科技、格灵深瞳、慧智微持仓市值均逾亿元,依次为4.44亿元、1.76亿元、1.11亿元、1.03亿元。其中,东芯股份的持股占比达到36.22%。
第三季度,赵建平减仓东芯股份160万股。东芯股份前三季度实现营收32.92亿元,同比增长475.03%;归母净利润14.89亿元同比扭亏为盈。报告期内,在AI算力需求持续爆发的背景下,存储原厂产能加速向高带宽内存(HBM)及服务器等高附加值产品倾斜,中小容量存储产品供给持续受限,行业呈现结构性紧缺态势,产品价格进一步上行。
牛散的最新持仓是季度末的静态快照,并非实时的持股状态。10月以来,A股大盘的持续走低、科技板块继续探底、产业实际材料价格的边际变化,都可能对牛散的持仓理念和实际配置结构产生影响。
对于投资者而言,鉴于牛散资金的巨大优势,其仓位变动的信息价值,不在于完整复制对方的持股配置,而在于理解其对待市场变动、梳理产业逻辑的思考框架:在一条已经被广泛认知的产业趋势中,下一阶段的超额收益不在共识最强的地方,而在共识尚未充分抵达但产业瓶颈已经真实存在的地方。