·多数有限合伙人(84%)计划维持或增加部署力度,但在策略和管理人选择上更为审慎
·更多有限合伙人提出,投资回款不足是制约资本部署的首要因素
·地缘政治连续第三年位居风险因素榜首, 人工智能(AI)则被视为重塑另类投资格局的最重要力量
2026年10月22日,纽约/香港/北京——高盛另类投资最新调研显示,有限合伙人(LP)正维持其对私募市场的投入,但在调整其投资组合的构建方式。基于2026年6月至8月期间对225家有限合伙人及其他机构投资者的调研,高盛另类投资发布《2026年全球另类投资调研:有限合伙人审思求变》报告。调研发现,受访者借助二级市场来管理流动性,将资金集中投向现有管理人,并对启用新管理人设定了更高的门槛。
超过三分之一(37%)的有限合伙人预计,今年投入的资金将多于去年,近半数(47%)计划维持当前节奏,仅11%预计减少投入。流动性是当前主要瓶颈:35%的有限合伙人表示,投资回款不足是影响其资金部署计划的最关键因素。
高盛资产与财富管理全球主管马克·纳科曼(Marc Nachmann)表示:“在当前复杂多变的风险环境下,我们的客户保持着严谨的投资。有限合伙人并未撤离市场,而是在重新审视资金投向、合作伙伴及投资条款。他们对私募市场的信心依然坚定,但更有选择性,更青睐那些能够创造价值,从而实现目标回报的管理人。”
地缘政治连续第三年位居风险因素榜首
有限合伙人已连续三年将地缘政治紧张局势列为最大投资风险。82%的有限合伙人将其列入前五大风险因素,36%更视其为单一最大风险来源,远超其他选项。通胀以67%的前五大风险提及率位列第二,美国经济放缓或衰退则以63%紧随其后。
欧洲、中东及非洲(EMEA)地区的投资者对地缘政治最为担忧:44%将其列为首要风险,而亚太区(APAC)和美洲地区这一比例分别为31%和30%。人工智能开始作为一种风险因素受到关注:28%的有限合伙人将“技术驱动的劳动力替代”纳入前五大风险,而在选择“其他”风险的受访者中,多数也提到了与人工智能相关隐忧。
高盛另类投资另类资本募集全球联席主管杰夫·范恩(Jeff Fine)指出:“地缘政治紧张局势和高利率环境让传统退出步伐放缓,但人工智能基础设施建设热潮正催生十年来最重要的投资窗口期。在规划资本配置和选择管理人时,有限合伙人高度关注相关因素。”
基础设施与二级市场引领稳健预期
多数有限合伙人认为当前的投资机会与一年前相当或更好:
基础设施:43%认为前景更为乐观;仅7%趋于悲观。
二级市场:持积极看法的受访者远超持消极情绪的受访者,比例接近3:1(44%对15%)。
联合投资:仅6%认为前景转弱。
房地产:37%有限合伙人认为前景改善,16%认为市场有所降温。
私募股权:整体情绪保持平稳,56%认为前景无变化;积极与消极看法大致持平,分别为24%和20%。
私募信贷:负面情绪的同比增幅最大(35%),但仍有65%认为机会持平或更好。
对冲基金:兴趣回升,34%受访者预期改善,持更悲观看法者不足一成。
普通合伙人(GP)份额:多数有限合伙人(69%)对普通合伙人份额的看法没有变化。
投资意愿稳定且有增长空间,但投资回款缓慢成为现实约束
有限合伙人在各类私募资产中可能仍处于低配状态,而非高配。有限合伙人对私募信贷的低配比例同比扩大5个百分点,超配比例则从12%降至4%。房地产处于配置周期最成熟阶段,超配比例最高(18%),但较去年的25%已明显回落。
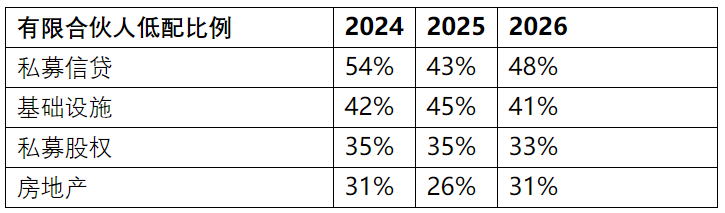
数据来源:高盛另类投资,《私募市场调研》(2024-2025)及《2026年全球另类投资调研:有限合伙人视角》。仅限有限合伙人受访者。
总体来看,84%的有限合伙人计划维持或增加资金投入,与2025年的83%基本持平。其中,预计增加投入的比例有所下降(37%,去年为43%),预计缩减投入的比例亦小幅降低(11%,去年为14%)。
投资回款不足是影响资金部署的首要因素(35%,高于2025年的31%),其次是配置目标的调整(29%)。仅2%的有限合伙人提及监管和税务问题。
高盛另类投资另类资本募集全球联席主管斯蒂芬妮·雷德(Stephanie Rader)表示:“随着退出周期拉长,流动性已成为一种竞争优势。投资者如今将二级市场视为管理现金流和增强组合韧性的常规工具。”
各资产类别存在不同痛点
当被问及仓位管理中最突出的挑战时,有限合伙人的答案因资产类别而异:私募股权首重流动性(28%)压力,房地产聚焦业绩挑战(32%),联合投资受限于准入机会(21%),而管理人选择则是私募信贷(20%)和基础设施(15%)的首要挑战。估值问题在五个资产类别中有三个位列第二,是最具共性的关注点。
开放式问答分析显示,在各资产类别之内,有限合伙人也正重新评估。在私募股权领域,部分有限合伙人精简普通合伙人名单,另一些则转向新兴管理人或扩展至中型市场;在私募信贷领域,许多投资者正突破直接借贷范畴,拓展至二级市场、新区域性市场及常青结构;在房地产领域,部分有限合伙人沿风险曲线向上迁移,扩充增值型及机会型配置,同时房地产债权作为私募信贷的替代方案正获得更多配置。
在区域方面,一些有限合伙人正在削减美国敞口,转而增配欧洲。欧洲是增加国际配置的投资者最常提及的地区。
新管理人面临更高门槛,人工智能被视为行业变革主要力量
现有管理人优势稳固:多数有限合伙人表示,过去12个月中相当一部分规划资金用于续投现有普通合伙人。
在引入新管理人时,历史业绩仍是决定性因素(78%)。此外,有限合伙人更看重差异化价值:能否提供新策略或资产类别(50%)、相关领域专业能力(39%),以及能否带来跨行业或跨区域的分散化效应(35%)。
34%的有限合伙人将人工智能视为未来五年推动另类投资变革的最主要力量,远超行业整合与经济结构性扰动(均为13%)。他们当前的关注点已从单纯获取人工智能敞口,转向甄别那些能善用人工智能优化投资决策、并在被投企业中切实创造价值的管理人。正如一位受访者所言:“与历次重大技术变革一样,人们往往高估短期冲击,却低估中长期的深远影响。”
高盛另类投资外部投资集团全球主管兼首席投资官麦克·布兰德梅耶(Mike Brandmeyer)强调:“新管理人必须凭实力赢得配置。过往业绩固然重要,但投资者如今更看重投资判断规范、明确的竞争优势,以及管理人适应结构性变化的能力,尤其是人工智能相关的变化。”
调研方法
《2026年全球另类投资调查:有限合伙人视角》收集了225家有限合伙人及其他机构投资者在2026年6月至8月期间的调研反馈。受访对象涵盖公共及私人养老金、保险公司、捐赠基金与基金会、投资顾问、主权财富基金及官方机构、家族办公室、资产管理与财富管理机构、企业年金,以及包括注册投资顾问(RIA)在内的零售平台。样本分布为:美洲43%,欧洲、中东和非洲(EMEA)40%,亚太(APAC)17%。20%的受访者管理规模超过1000亿美元。同比比较使用的是2024年和2025年《私募市场诊断调查》中有限合伙人数据。
关于高盛另类投资
高盛(纽交所代码:GS)是全球领先的另类投资者之一,管理超过7060亿美元的资产,拥有三十余年经验。其业务全方位覆盖另类投资领域的各个领域,包括私募股权、成长型股权、风险投资、私募信贷、地产、基础设施、可持续发展和对冲基金。高盛为投资者提供直接投资策略、定制化合作以及开放式架构项目等方案。
通过聚焦合作关系,寻求与客户共赢,高盛另类投资借助全球网络和跨行业、跨市场的深厚专业知识,致力于为投资者提供长期投资回报。
高盛另类投资平台隶属于高盛资产管理。高盛资产管理为全球领先的机构、财富顾问和个人提供公开市场和私募市场的投资及咨询服务。截至2026年9月30日,高盛的资管规模约为4.1万亿美元。