上世纪60年代,股神巴菲特曾大量囤积硬币。当时硬币里含银量不低,随着银价上涨,这些硬币的金属价值逐渐逼近甚至超过面值。后来银价继续走高,他获益颇丰。这背后是一种典型的"非对称投资"策略——最差也能按面值兑付,下行有限;一旦金属涨价,上行空间可观。
对普通人来说,这类策略并不遥远。震荡市中,"固收+"本身就是一种股债搭配的"非对称"思路:纯债打底,获取票息收益;配置少量权益产品,向上博取股市的弹性。
难点在于,如何把握这种非对称收益。眼下投资者的关注点正在变化:从单纯的收益结果,转向收益背后的来源构成,更看重收益的可持续性和资产配置的透明度。
在这一背景下,"固收+"赛道"白盒化"正悄然走红,产品从过去笼统的"固收+",进一步细化为"固收+价值""固收+红利""固收+科技"等细分策略。
在这波浪潮中,平安已经率先布局,目前规划了"稳健型"固收+、"高弹性"固收+、"工具型"固收+三大类型的"白盒化"固收+基金,为投资者明确投资方向,提升基金策略的透明度与可理解性。
"白盒"固收+走到台前
Wind数据显示,截至2026年6月30日,全市场二级债基资产净值达到2.32万亿元,创历史新高,上半年规模增长超过7300亿元。
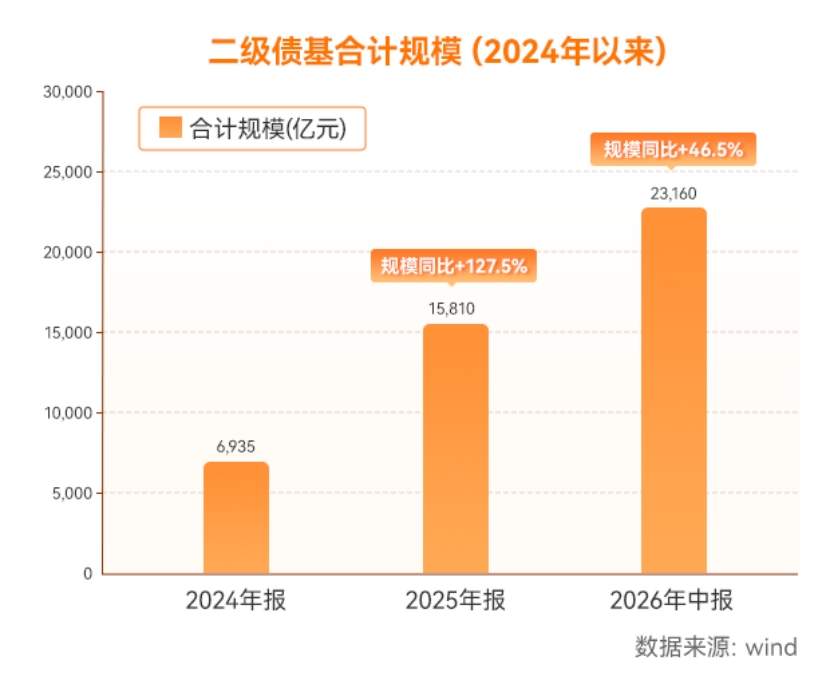
随着投资者对固收+产品的透明度与可理解性提出更高要求,收益从哪来、风险藏在哪里,正成为越来越多持有人关心的问题。
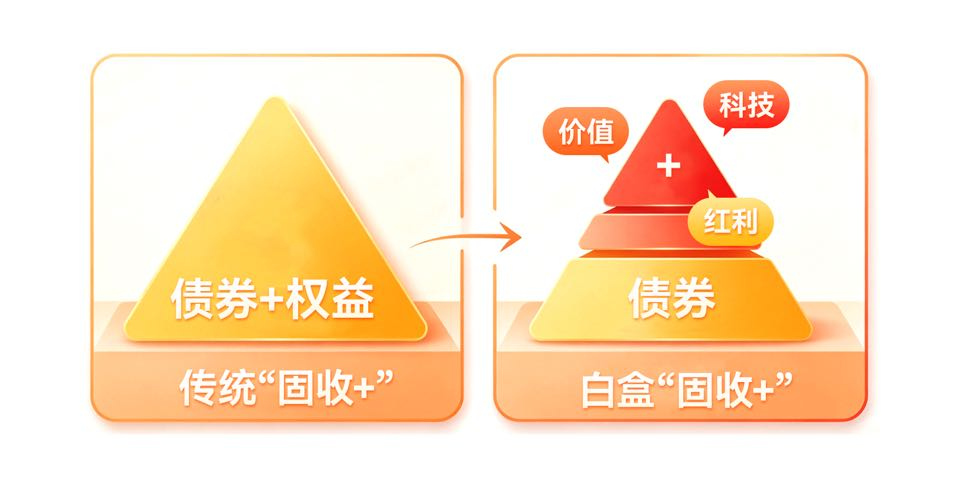
传统"固收+"虽能在多资产、多策略之间灵活切换,但"黑盒"式运作越来越难满足部分投资者的需求。尤其在净值化环境下,历史曲线只能说明过去,清晰的投资逻辑才能帮助持有人应对未来的波动。
于是,一批二级债基开始主动亮出"底牌",推广白盒"固收+"。 这类产品的债券部分仍是组合的基础,而负责增强收益的部分,将更清晰地向投资者披露。
打个比方,就像一份公开的配方:主料是什么、辅料加了多少、什么时候放,写得清清楚楚,而不是只告诉你"这道菜很好吃"。其优势在于两方面:一是归因清晰,涨跌均有迹可循;二是风格稳定,能主动匹配投资者的风险偏好。
"白盒"固收+的平安样本
2026年以来,平安基金持续深化白盒"固收+"产品布局,目前规划了"稳健型"固收+、"高弹性"固收+、"工具型"固收+三类产品线,为投资者明确投资方向,提升基金策略的透明度与可理解性。
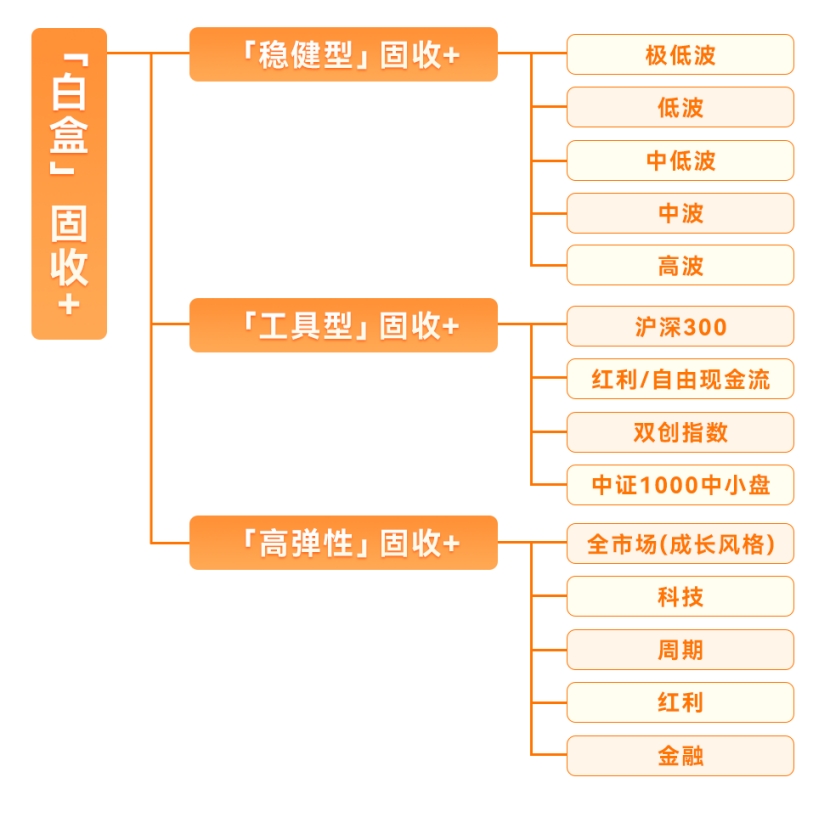
具体来看,"稳健型"固收+由固定收益部、混合资产部管理,打造极低波、低波、中低波、中波、高波等产品线,该类产品特点是坚守"先有固收,再有+"理念,严控回撤底线;其"白盒化"主要体现在回撤约束的透明。
"高弹性"固收+由主动权益基金经理参与管理,前瞻性布局科技、红利、周期、成长等主题赛道,该类产品可以依托主动权益投研优势,获取超额收益;
"工具型"固收+通过前瞻布局沪深300、红利/自由现金流、双创、量化、中证500、中证1000等产品体系,提供目标清晰、策略丰富的投资工具。
平安基金"白盒化"固收+基金布局,并非仅是贴上风格标签,背后有一套系统性的打法。
策略层面,平安基金不断深化策略透明化建设,依托平台化投研体系,公司通过"三多策略"——多策略、多团队、多风格,构建起清晰的产品策略,并辅以"四真机制"保障投研协同,确保策略执行的一致性与可解释性。
人员层面,"白盒"固收+产品管理模式由"单一作战"升级为"团队协作",由权益+固收双基金经理共同管理。
风险提示:基金有风险,投资须谨慎。我国基金运作时间短,不能反映股市发展的所有阶段,基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运作。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益,不保证本金。基金管理人提醒投资人基金投资的"买者自负"原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。投资人购买基金,既可能按其持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。投资人应当认真阅读《基金合同》、《招募说明书》等基金法律文件,全面认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应,理性判断市场,谨慎做出投资决策。