创业板算力ETF华夏(158041)9月17日上市,上市首日交投活跃,换手率超70%,成交额同指数产品第一。
原本如火如荼的AI开支,近期突然爆出了“鬼故事”:Anthropic CEO Amodei发文呼吁放缓前沿模型研发,奥特曼、达里奥、马斯克也附议;OpenAI还宣布2026年暂不IPO。
成年人论迹不论心,美国AI会停下来?等中国算力追上去?可能性为0。
类似事件在3年前发生过。2023年3月,马斯克发公开信,要求所有AI公司立即暂停训练比GPT-4更强的模型至少6个月。在公开信中直陈AI的风险后,马斯克自己成立了xAI,亲自加速训练模型。
在这场没人想输、没人敢输的AI竞争中,“暂停发展”这种事顶多当个段子来听。
事实上,在本月出现“暂停发展”的论调前,算力的支出还发生了一次重要的变化。8月份,Gartner发布了一份被很多人忽略的报告,报告确认:全球AI推理支出达到233亿美元,首次超过训练的190亿美元【1】。
这个消息没有上头条,因为它属于那种"人人都知道会来,但真来了反而不知道该怎么做"的信号。但国内的数据更剧烈。2026年二季度,中国算力租赁行业出现了一组标志性数字:推理算力租赁营收占比58.2%,训练占比41.8%。而一年前的2025年同期,训练还以62%的份额遥遥领先【2】。一年之内,攻守易型了。
这背后是一组更大的数字在推动。2024年初,中国日均Token调用量约为1000亿。到2026年3月,这个数字突破了140万亿——两年,增长超过一千倍【3】。Goldman Sachs预测,2026年至2030年间Token消耗还将再增24倍【4】。IDC的预测更激进:2030年全球Token消耗将从2025年的0.0005 PetaTokens飙升至152,667 PetaTokens,复合增长率3418%【5】。
在猛增的数字背后,是人们使用AI的方式、AI的产品结构,发生了重大变化。它也会影响到AI链上受益环节。
01、Agent时代:Token再也不按"次"算了
OpenClaw在2026年初的爆火,把AI Agent从一个概念变成了一个产品类别。
在“传统”的、对话框式的大模型,Token消耗逻辑很简单:你问一个简单问题,消耗几百Token;你问一个复杂问题,消耗几千Token。
但Agent的逻辑完全不同。一个Agent任务的流程往往是:理解意图→分解子任务→调用工具→读取结果→纠错→再调用→合并输出。这不是一次过的问答,是一个完整的"思考-行动-验证"循环。
实测数据说明了差距:OpenClaw完成一个中等功能(200行代码的新模块),大约消耗3M Token,费用约12美元;完成一个复杂功能(重构+新功能),30-50M Token,费用100-170美元。而在Cursor里完成相同任务,Token消耗只有5K-50K【7】。中间差了两个数量级。
华泰证券的结论更直接:相比于Chatbot,Agent的Token消耗或提升10倍以上,算力需求增长100倍以上【8】。
这里有一个容易被忽略的细节:Agent的Token消耗不是浪费。多出来的Token花在了"记忆读写、子任务拆解、结果校正"上——这些是Agent在复杂环境中"试错并收敛"必须支付的成本【6】。
这意味着:Token消耗的弹性不在于用户数量的线性增长,而在于每个任务的"复杂度乘数"。任务越复杂、Agent越自主,乘数就越大。这是复利,不是加法。
02、训练是"建厂",推理是"开店"——基础设施需求完全不同
训练和推理是两种不同的算力需求,但过去两年的算力叙事一直以训练为中心。
投资者熟悉的逻辑是:英伟达H100供不应求、万卡集群、千亿参数模型训练。这些属于"建厂"逻辑——集中力量办大事,一处建好,服务全球。
推理完全不同。推理是"开店"逻辑。用户在哪里,推理就要部署到哪里。Agent越复杂,对低延迟、高并发、就近部署的要求就越严苛。
中国信息通信研究院的判断是:当前70%以上算力用于集中式训练,未来70%以上算力将用于分布式推理【12】。IDC预测,到2028年推理工作负载将占AI算力总量的73%【3】。TrendForce数据显示,北美五大云厂商2026年推理算力增长122%,增速是训练的两倍以上【13】。
这意味着三件事。
第一,数据中心的需求结构变了。训练需要少数几个超大规模集中式训练集群。推理需要大量中小规模、靠近用户的分布式节点。从"几栋超大规模数据中心"变成"几十栋中等规模数据中心"——总量在增长,但"密度"在分散。
第二,数据中心的商业模式变了。训练是项目制——一个模型训练30天,算力需求是集中的、有期限的。推理是订阅制——7×24持续运行,永不停机。前者像"建筑工程",后者像"物业运营"。同样一栋数据中心,部署训练GPU和部署推理GPU,现金流特征将不同。
第三,算力涨价的方向在变。H100月租从2025年底的4万元涨到2026年6月的6.5-7万元(+60-75%),H200排产已到2027年Q2【14】。但更重要的是:涨价的"主力"正在从训练卡切换到推理卡。英伟达2026年GTC发布的新一代Vera Rubin平台,核心卖点从"算力密度"转向"Token成本"【10】——这说明黄仁勋也在为推理时代重新定义产品。
当然,如果国产算力芯片(华为昇腾等)在2027年实现大规模放量,推理算力的供给瓶颈可能被打破,涨价逻辑弱化。但目前华为昇腾2026年计划出货仅约75万张【15】,而国内仅字节一家2026年AI基础设施预算就达2000亿元【16】,国产替代的规模和速度都还不足以填补供给缺口。
03、谁会赢:AIDC受益链
推理反超训练的拐点成立,直接受益的是IDC运营商、算力租赁商、数据中心交换机厂商——这些资产的核心驱动力是"推理算力的持续消耗"。
在创业板算力基础设施指数(970083.CNI)成分股的财报中可以管窥:
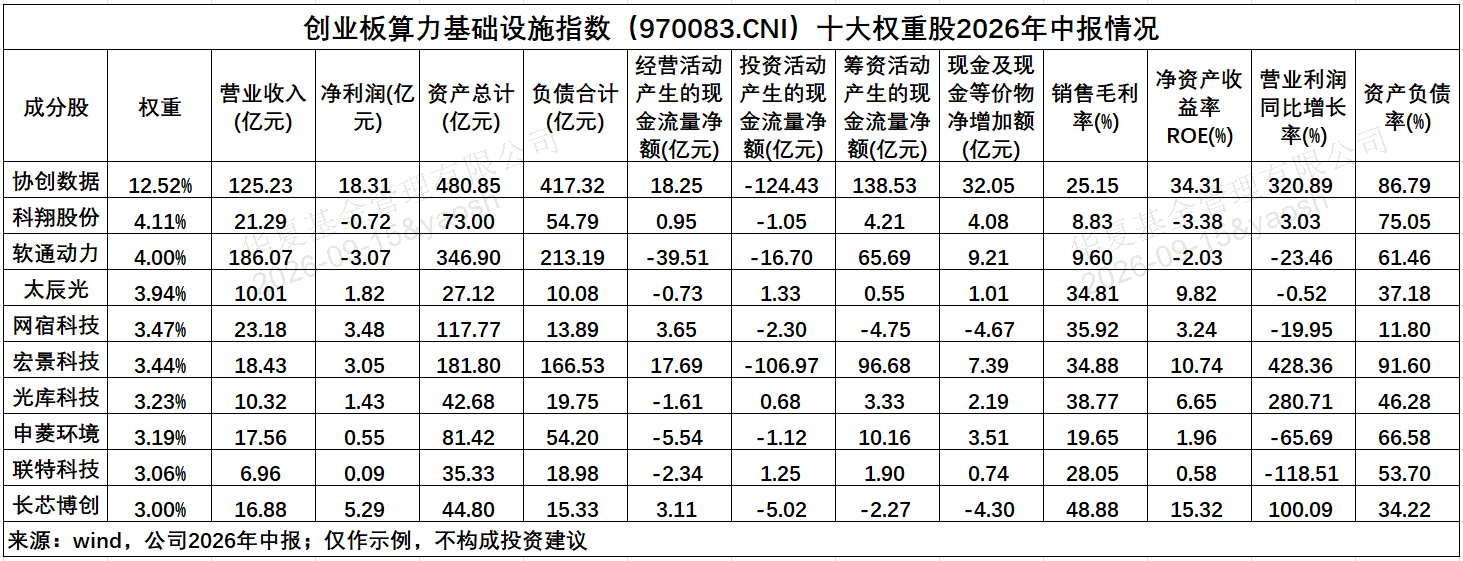
协创数据是推理时代"押注者"。2026上半年营收125.23亿元(+153%),归母净利润18.38亿元(+325%)。智能算力产品及服务已成为核心驱动力。2025年该板块营收27.61亿元(+1727%),而2026年仅上半年就已达到2025全年的116.5%。算力集群在建工程期初22.48亿元,上半年新增121.40亿元。【17】
光环新网全国规划机柜规模超23万个,已投产9.2万个,2026上半年算力业务规模超4000P【18】。润泽科技AIDC收入25.10亿元(+73%),毛利率48.50%,字节50亿长单锁定至2028年【19】。奥飞数据2026上半年归母净利润1.97亿元(+123.64%),8.6万自建机柜,上架率超90%【20】。锐捷网络数据中心网络收入56亿元(+58%),800G交换机收入同比+300%【21】。网宿科技旗下绿色云图自主研发浸没式液冷IDC,PUE低至1.08【22】。推理负载7×24运行,液冷从"可选"变"必选"——北京2026年起对PUE高于1.35的数中心征收差别电价(加价0.2-0.5元/度)【9】。
从机柜规模、密度,到液冷、电力成本,推理时代,哪个IDC能效比更高,哪个就能拿到更多订单。
当然,数据中心/AIDC是个重资产生意,从上图2026年中报的数据也能看出,推理需求暴增并不自动等于这些公司的利润暴增。
协创数据的资产负债率超过85%,如果算力租赁价格意外下跌(比如2027年国产芯片放量打破供需格局),高杠杆扩张将变成高杠杆"反噬",这是推理数据中最需要盯住的风险。
04、相关ETF
市面上已有多个AI主题指数,例如创业板人工智能指数(970070)光模块权重超54%,中际旭创+新易盛+天孚通信"易中天"合计权重超49%。5G通信指数(931079)CPO权重超74%。这些指数的收益驱动来自海外云厂商的训练资本开支。
而创业板算力ETF华夏(158041)所跟踪的创业板算力基础设施指数(970083)走的是另一条路:
锚定AI产业链的基建板块,聚焦数据中心(AIDC)建设与运营、算力租赁、液冷服务器等算力核心领域,其中,指数“数据中心(AIDC)”概念含量全市场最高(91.03%)。
此前市场定价的是算力中的训练需求,但推理需求不同:
当企业把AI Agent嵌入核心业务流程后,推理算力就不再是随时可砍的预算。它跟电费、租金一样,变成了不可或缺的运营成本。
相当于给AI员工们配备专门的办公楼、办公设施。
我们作为碳基员工的经验是:当劳动力向城市聚集、向高速发展的行业聚集时,那里的地产景气度是涨得最快的。AI员工的经历估计也不会例外。
参考资料来源
1.《2026年全球推理支出首超训练支出出》,Gartner,2026-08-14
2.《2026年二季度全行业算力租赁运营统计》,2026
3.《2026年全球AI推理负载占AI算力比例升至三分之二》,德勤,2026
4.《AI Agents Forecast to Boost Tech Cash Flow》,Goldman Sachs,2026
5.《2030年年度Token消耗增长超3亿倍》,IDC,2026
6. 《OpenClaw代表AI一个新的强劲加速点》,长城证券,2026-03-26
7. 《OpenClaw实际Token消耗数据》,2026
8. 《Agent智能体算力需求增长百倍以上》,华泰证券,2026
9. 《北京2026年起对PUE高于1.35的数据中心征收差别电价》,36氪,2026
10. 《Vera Rubin平台正式发布》,NVIDIA,2026-03-16
11. 《Token价格降了三个数量级,企业AI总账单反而变厚》2026
12. 《未来70%以上算力将用于分布式推理信通院》,2026
13. 《北美五大CSP推理算力暴增122%》,TrendForce ,2026
14. 《2026年GPU租赁价格趋势》,2026
15.《华为计划2026年出货约75万张Atlas 950PR》,财新,2026-08-28
16.《字节跳动将2026年度AI基础设施预算上调至约2000亿》,财新,2026-08-28
17. 协创数据2026年半年报
18. 光环新网2026年半年报
19. 润泽科技2025年报
20. 奥飞数据2026年半年报
21. 锐捷网络2026年半年报
22. 《网宿科技浸没式液冷PUE低至1.08》,2026
下滑查看产品信息与风险提示:
数据来源:wind,华夏基金,以上个股不作为推介,截至2026年9月17日。
创业板算力基础设施指数表现:指数2023-2025年完整年度涨跌幅为48.46%、34.97%、79.34%。指数历史业绩不预示基金产品未来表现。基金有风险,投资须谨慎。ETF为场内交易型指数基金,二级市场价格存在折溢价与流动性风险,基金表现与跟踪指数可能存在跟踪误差,过往业绩不代表未来收益。
上述基金风险等级为R4(中高风险),属于股票基金,风险与收益高于混合基金、债券基金与货币市场基金。个股不作为推荐。投资者在投资基金之前,请仔细阅读基金的《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,充分认识基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。指数表现不代表产品业绩,二级市场价格表现不代表净值业绩。本基金为ETF基金,投资者投资于本基金面临跟踪误差控制未达约定目标、指数编制机构停止服务、成份券停牌等潜在风险、标的指数回报与股票市场平均回报偏离的风险、标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险、标的指数变更的风险、基金份额二级市场交易价格折溢价的风险、申购赎回清单差错风险、参考IOPV决策和IOPV计算错误的风险、退市风险、投资者申购赎回失败的风险、基金份额赎回对价的变现风险、衍生品投资风险等。