下半年以来,市场波动反复,板块轮动明显提速,投资者对低估值、高股息率资产的配置需求持续升温,南向资金正在加速涌入港股金融板块。Wind数据显示,截至2026年8月24日,南向资金近一年累计净买入金融业超1200亿港元,净买入额在12个恒生一级行业中排名第三。
南向资金持续加仓金融板块,其背后的逻辑指向两个核心变量:低估值与高股息。Wind数据显示,截至2026年8月18日,中证港股通内地金融指数市净率(PB)仅0.57倍,不仅远低于标普500金融、欧洲STOXX 600银行等海外金融指数,也明显低于沪深300、恒生国企等本土宽基指数。同期,该指数股息率达4.85%(截至8月19日),较中证全指金融的3.85%、中信金融风格的3.56%高出约1个百分点。在震荡市中,这一“估值折价+股息溢价”的组合,或许能够具备较强的防御属性。在此背景下,富国基金旗下港股通内地金融ETF富国(基金代码:526090)于今日盛大首发,该产品紧密跟踪中证港股通内地金融指数,有望成为投资者一键布局港股通内地金融核心资产的高效工具。
注:仅代表指数特定时点情况,未来可能随编制方案及市场情况发生变动。历史股息率不作为未来分红情况的保证。
“纯净”的内地金融敞口:剔除香港本地金融,锚定内地经济周期
资料显示,港股通内地金融ETF富国紧密跟踪中证港股通内地金融指数,与涵盖香港本地金融机构的港股金融指数不同,该指数在编制上直接剔除香港本地金融股,仅从港股通范围内选取内地控股金融主题上市公司证券作为指数样本。这意味着指数成分股业绩表现与内地经济周期联动更为紧密,不受香港本地金融业务波动的干扰。
从成份股权重来看,中证港股通内地金融指数以国有大型银行为核心底仓。Wind数据显示,截至2026年7月31日,银行在指数中的权重占比近62%,其中国有大行与股份制银行占比达50.99%,这一结构使指数的基本面与中国金融体系的核心主体高度绑定。国有大行凭借庞大的资产规模、稳定的市场份额和成熟的监管框架,经营确定性远高于中小金融机构,有望为指数提供较高的安全边际。
注:仅代表指数特定时点情况,未来可能随编制方案及市场情况发生变动。有关标的指数具体编制方案及成分股信息详见相关指数编制公司网站。历史股息率不作为未来分红情况的保证。
收益表现的持续性:三年累计116%,非脉冲式爆发
Wind数据显示,截至2026年8月18日,港股通内地金融指数近三年累计收益约98%,同期代表港股大盘的恒生指数和代表港股中资的恒生国企指数分别录得46%和42%的涨幅;若计入股息再投资,港股通内地金融全收益指数近三年累计收益约116%。
更值得关注的是收益表现的持续性。分年度来看,港股通内地金融指数2024、2025年度分别上涨37%、29%。连续两年实现双位数回报,意味着这一表现并非来自单一年份的脉冲式爆发,而是在不同市场环境下均保持了较强的收益能力。对于追求长期稳健回报的配置型资金而言,业绩的可持续性往往比单年爆发更具参考价值。
注:仅代表指数特定时点情况,未来可能随编制方案及市场情况发生变动。有关标的指数具体编制方案及成分股信息详见相关指数编制公司网站。本基金紧密跟踪标的指数,业绩表现将会随着标的指数的波动而波动,亦会受到指数权重占比较高个股波动的较大影响。港股通内地金融指数自2007年12月31日基日以来,近5个完整会计年度(2021~2025年)指数收益率分别为-6.25%、-3.33%、-4.32%、47.38%、37.91%。指数历史收益情况不代表未来表现,也不构成基金业绩表现的保证。以上内容不代表对市场和行业走势的预判,也不构成投资动作和投资建议,且可能根据市场情况变化而调整。基金有风险,投资须谨慎!
基本面迎来拐点:息差企稳回升,保险盈利改善
估值修复从来不是孤立发生的,它需要基本面改善作为催化剂。当前,内地金融企业正站在这样一个拐点上。
银行方面,息差下行趋势已出现转折信号。国家金融监督管理总局数据显示,2026年二季度商业银行净息差为1.41%,较一季度的1.40%回升0.01个百分点,这是自2022年以来首次实现单季环比上升。交银国际指出,在经济稳步复苏过程中,大金融板块基本面有望进一步向好,银行板块盈利向好步伐有望加快,国有大行净利润或保持正增长。
保险方面,盈利改善同样明确。业绩层面,多家头部险企2026年一季度新业务价值实现较高增长,部分险企实现利润正增长;政策层面,金融监管总局8月21日发布《保险公司资产负债管理办法》,进一步强化资产负债匹配导向,为保险业从规模扩张转向高质量发展提供了制度性支撑,头部险企凭借投资能力与服务能力有望持续巩固优势地位。
息差企稳与保险盈利改善的叠加,意味着此前压制金融板块估值的两大因素——银行净息差收窄和保险利差损担忧——正在边际缓解。这或将成为港股通内地金融指数估值修复的核心驱动力。
在港股震荡反复、南向资金持续流入的背景下,低估值与高股息兼备的港股通内地金融板块,配置价值正被越来越多的资金关注。AH股长期价差为指数提供了额外的安全边际——同一家内地金融企业,其H股价格通常低于A股,同等分红水平下H股股息率可能更有期待。港股通内地金融ETF富国(基金代码:526090)今日正式发行,有望为投资者提供一键布局内地金融H股核心资产的便捷工具。
风险提示:市场有风险,投资需谨慎。基金管理人不保证基金一定盈利,也不保证最低收益,投资人应当认真阅读《基金合同》、《招募说明书》等基金法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。本基金属于股票型基金,预期风险与预期收益高于混合型基金、债券型基金与货币市场基金。本基金主要投资于标的指数成份股及备选成份股,具有与标的指数相似的风险收益特征。本基金投资于港股通标的股票,会面临港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。本基金可投资科创板股票,如本基金投资于科创板股票,会面临科创板机制下因投资标的、市场制度以及交易规则等差异带来的特有风险,包括但不限于科创板上市公司股票价格波动较大的风险、流动性风险、退市风险等。本基金可投资股指期货、国债期货、股票期权、资产支持证券等品种,可参与融资与转融通证券出借业务,将面临相关投资品种和业务的特有风险。本基金可投资于存托凭证,除了承担境内上市交易股票投资的共同风险外,还将承担与存托凭证、创新企业发行、境外发行人以及交易机制相关的特有风险。本产品由富国基金管理有限公司发行与管理,运营并独立承担法律责任,代销机构不承担产品的投资、兑付和风险管理责任。经富国基金评定,本基金的风险等级为R4中高风险,适合风险承受能力为C4及以上的投资者。
产品费率表:
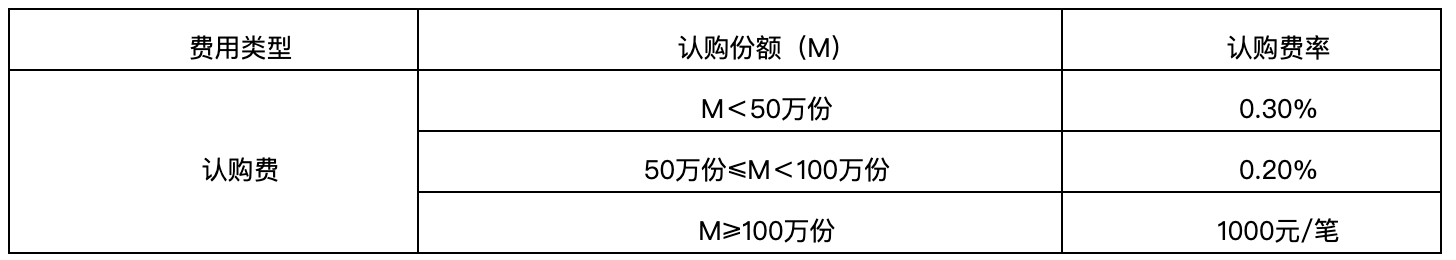
注:1.投资者在申购/赎回基金份额时,申购赎回代理券商可按照不超过0.3%/0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。2.基金管理人办理网下现金认购时不收取认购费用。发售代理机构办理网上现金认购、网下现金认购可参照上述费率结构收取一定的佣金。认购费用用于本基金的市场推广、销售等募集期间发生的各项费用,不列入基金资产。