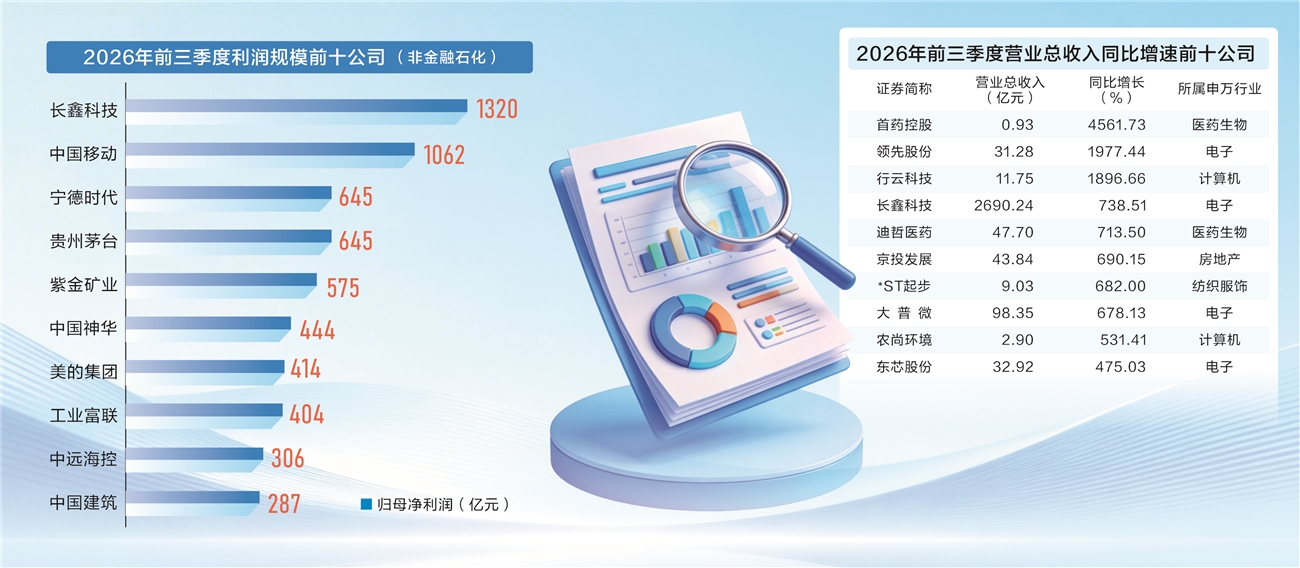
A股上市公司2026年第三季度报告披露工作日前顺利收官。整体数据显示,上市公司盈利保持稳健增长态势,产业结构持续优化,新动能引领作用凸显,充分展现出实体经济转型升级的强劲韧性,为资本市场平稳运行筑牢基本面支撑。
各板块齐头并进 盈利持续高增
Wind数据显示,A股上市公司前三季度合计实现营业收入约56.6万亿元,同比增长5.4%;归母净利润达5.1万亿元,同比增长7.8%。剔除金融企业、主要石油化工企业(下称“非金融石化”)后,上市公司营收、归母净利润同比增速分别升至6.3%、16.1%,实体经济盈利改善更为扎实。从单季度来看,第三季度非金融石化公司营收与净利润依旧保持两位数增长,增速较二季度小幅回落,增长节奏更趋平稳。
行业层面,申万31个一级行业中,共有15个行业实现营收、净利润双增长。电子、有色金属、商贸零售、计算机、石油石化等板块净利润增幅位居前列。从季度环比表现看,7个行业实现三季度净利润正增长,交通运输、农林牧渔、社会服务、食品饮料行业单季业绩环比增幅领跑。
市场板块整体齐头并进,沪深主板、创业板、科创板与北交所全部实现营收、利润双升。依托硬科技产业高速扩张,两创板块业绩表现亮眼:科创板前三季度营业收入、净利润同比分别增长41.8%、476.2%;创业板两项指标同比增幅分别达到22.6%、22.3%,资本市场服务科技创新的效能持续释放。
头部企业盈利体量稳固,工商银行、建设银行、农业银行分别以2856亿元、2742亿元、2365亿元净利润位列盈利榜单前三。净利润前十、前五十名企业的盈利门槛分别达到1000亿元、160亿元。剔除金融与能源巨头后,长鑫科技、中国移动、宁德时代、贵州茅台、紫金矿业等先进制造、有色资源、大消费龙头跻身盈利前二十行列,产业盈利结构进一步多元化。
新质生产力业绩兑现 景气度可持续
随着创新驱动发展战略深入落地,科技创新与产业创新深度融合,新质生产力加速转化为经营实绩,科技产业盈利进入集中释放期。
电子板块成为本轮业绩增长核心引擎,盈利增速持续抬升:板块三季度净利润同比增幅由上半年110%大幅攀升至185%。细分赛道多点开花,半导体、其他电子、电子元件净利润同比分别大涨619%、115%、98%。
存储龙头长鑫科技前三季度净利润1320亿元,贡献电子板块三成以上利润。长鑫科技表示,在行业需求强劲增长的有力驱动下,公司营收预计仍将保持增长,同时凭借技术研发与产能布局的持续投入,公司在各细分市场的竞争优势日益凸显,市场份额有望进一步攀升。
算力产业链景气持续外溢,通信设备板块85家上市公司净利润整体实现翻倍增长。中际旭创800G、1.6T高端光模块出货量持续扩张,三季度单季收入环比增长25%,毛利率小幅抬升0.2个百分点。中际旭创预判,行业高景气周期将延续至2027年,2028年行业仍将保持较高景气度。
具身智能、高端装备产业实现技术突破与业绩增长双向共进。宇树科技交出上市后首份财报,前三季度营业收入18.17亿元,同比增长55.71%;净利润3.87亿元,同比增长270.54%。东吴证券分析师周尔双观察到,宇树科技订单备货与预收款项稳步增加,为后续产能交付提供坚实保障。
生物医药产业链景气度全面上行,创新药、医疗服务、医疗器械多点发力。药明康德前三季度净利润194.0亿元,同比增长60.6%,公司将2026年全年收入目标上调至610亿元至619亿元,并提前启动常州新基地建设,印证全球新药研发产业保持高景气。迈瑞医疗国际化步伐持续加快,前三季度海外业务收入143.64亿元,海外收入占比升至53%,全年国际业务占比有望进一步提高。
传统产业迭代升级 新旧动能协同共振
新兴产业蓬勃发展的同时,传统产业依托数字化、智能化、绿色化改造加快转型升级;国内大循环带动可选与必选消费回暖,地产产业链边际改善,新旧动能协同发力,共同构筑经济增长的稳定底盘。
有色金属板块前三季度净利润同比增长72%。工业金属受益于铜精矿供给收紧、新能源产业需求托底维持强势;小金属、金属新材料依托AI产业扩张持续涨价;能源金属在行业竞争优化与基数效应支撑下保持高增长。紫金矿业前三季度归母净利润575亿元,同比增长52%。公司业绩增长受益于黄金、铜、锂等多元资源布局,同时持续加大资本开支,推进生产环节电气化、智能化、无人化改造,不断夯实长期竞争力。
地缘局势推升国际油价,石油化工、基础化工板块业绩稳步兑现,净利润同比增幅均达到三成左右。煤炭行业受安监常态化、印尼出口管控、国际能源价格上行三重供给因素支撑,板块整体利润增幅突破20%。中国海油以精益管理、技术创新为抓手,持续深挖生产潜力,全年油气产量目标再创新高。
内需市场回暖带动消费板块景气回升,专业零售、林业、医疗服务等行业业绩较上半年明显改善。老百姓董事长谢子龙分析,医药零售行业整体边际回暖,行业结构性分化仍是主流特征。中国中免前三季度净利润同比增长24.64%,主营业务毛利率提升1.30个百分点,主要得益于暑期海南离岛免税购物金额38.2亿元,线下消费复苏势头稳健。
东吴证券分析师陈刚认为,如果积极财政政策持续拉动内需、推动物价企稳回升,大消费板块业绩修复的覆盖面将继续拓宽。
交通运输行业三季度迎来明显修复,板块净利润环比增幅超60%。航运港口受益于外贸韧性与地缘因素推高运价,中远海控表示,全球商品贸易保持较强韧性,集装箱航运运价逐步回暖。航空机场行业亏损大幅收窄,尽管高油价持续抬高航油成本,但国际客流持续恢复,有效对冲成本压力。
数字技术持续向传统产业渗透,数智化转型不断释放降本增效空间。顺丰控股规模化应用AI技术与智能装备,持续压缩运营成本,对冲油价高位带来的运力成本压力。美年健康稳步推进AI技术在健康体检领域的试点应用,持续深化医疗服务数字化转型。
“反内卷”的呼声落到实处,企业间良性合作竞争氛围逐步形成。宁德时代自三季度优化供应商付款机制,通过缩短账期、预付货款、拨付研发资金等举措,优先扶持具备创新研发能力的上下游合作伙伴,助力行业高质量发展。长丝行业上市公司贯彻行业反内卷,长丝负荷维持在较低水平,各家企业坚持效益优先、避免行业恶性竞争,业绩也随之显著改善。