10月29日,德阳天元重工股份有限公司(股票代码:920306,下称“天元重工”)正式在北京证券交易所挂牌上市。公司发行价4.48元/股,发行市盈率14.93倍。开盘价格12.26元,大涨173.66%。
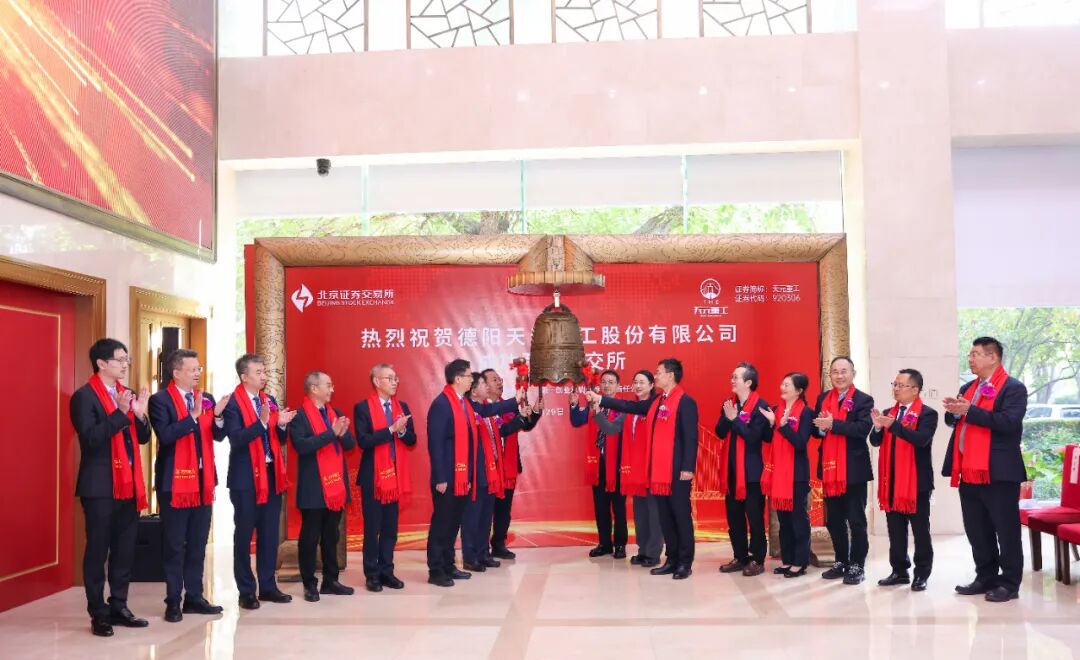
比起短期的股价变化,更值得追问的是:一家年营收刚过6亿元的四川企业,凭借怎样的硬核实力,拿下了中国最长的前十名悬索桥中9座的核心部件订单?在产能利用率连续三年超100%的满载运行下,此时借力资本市场,又将迎来怎样的跨越式发展?答案藏在桥梁的“关节”里,也藏在中国交通基建从“铺量”走向“提质”的结构性变局之中。
一家把产品写进“世界之最”的公司
天元重工的业务并不复杂:索鞍、索夹、桥梁钢结构,以及安装维护检测服务。索鞍和索夹是悬索桥主缆与桥面之间的传力枢纽,直接决定桥梁的承载安全与使用寿命。这是一个高度非标、高度定制、客户认证周期极长的细分赛道,全球能够稳定供货的企业屈指可数。
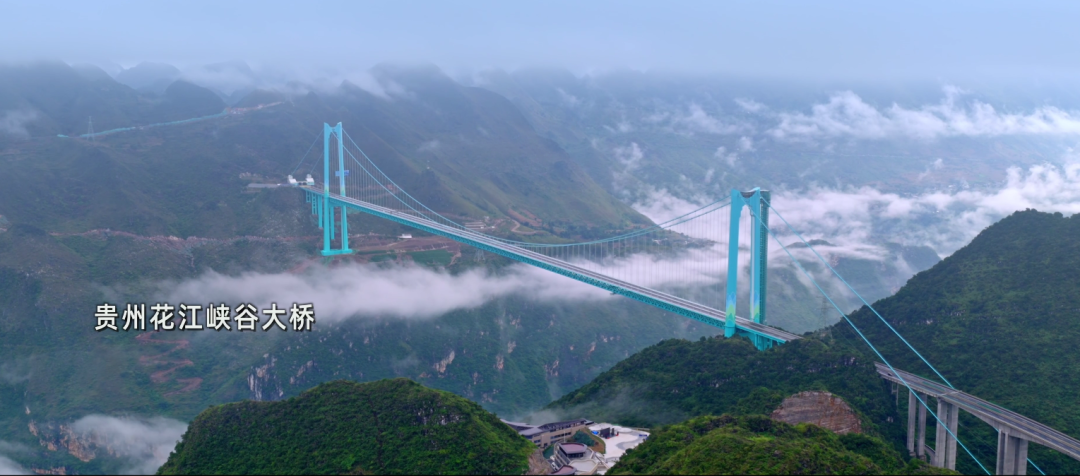
天元重工参建项目:贵州花江峡谷大桥
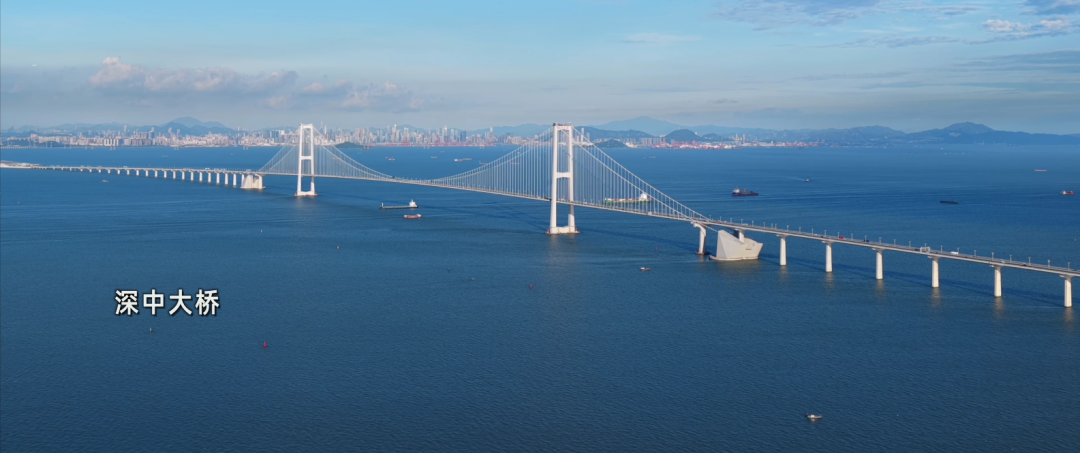
天元重工参建项目:深中通道-深中大桥
正是这个细分赛道,让天元重工积累了一份足以构成竞争壁垒的“业绩履历”。公司产品应用于目前世界第一高桥花江峡谷大桥、世界最大跨径全离岸海中钢箱梁悬索桥深中通道伶仃洋大桥、在建世界最大跨度悬索桥张靖皋长江大桥,以及世界首座千米级公铁两用双层悬索桥五峰山长江大桥。在海外,其产品落地非洲第一大悬索桥莫桑比克马普托大桥、韩国最大跨度三维空间缆悬索桥禾太岛—白也岛大桥等项目。截至2025年末,公司已参与300余座桥梁建设,在中国最长的前十名悬索桥中占据9座的核心部件供应份额。
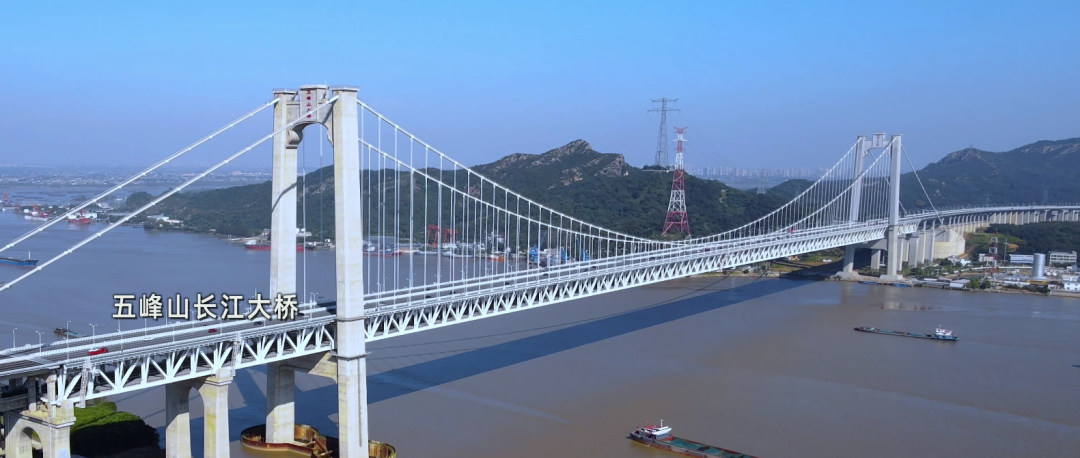
天元重工参建项目:五峰山长江大桥
这份履历在招标中的权重,远比财务报表上的营收数字更有分量。桥梁受力部件一旦出现质量问题,后果是灾难性的,因此业主和总包方在评标时高度依赖“做过什么级别的桥”。新进入者即使拥有产能,也无法在短期内复制天元重工二十余年积累的工艺数据和经验总结。
技术数据也支撑了这一判断。公司围绕桥梁受力产品掌握20余项核心技术,其中8项获评“国际领先水平”、4项获评“国际先进水平”;自主研发的“高性能锻焊结合式索鞍”相较常规索鞍减重31%、综合性能提升44%,解决了超厚锻件全熔透焊接的行业难题。截至目前,公司拥有257项专利,其中发明专利47项,核心技术产品收入占营业收入比例超过80%。公司还参与起草了交通运输部行业标准JT/T903-2024《悬索桥索鞍索夹》,从“做产品”走到了“定标准”。
高盈利质量背后的“产能突破”
2023年至2025年,天元重工营业收入分别为7.01亿元、6.13亿元和6.16亿元,归母净利润分别为5395.86万元、5800.65万元和6695.35万元。营收表面平稳,2024年甚至有所回落,但这恰恰隐含了一个被市场忽视的事实:不是没有订单,而是产能接不住。
招股书数据显示,报告期内公司桥梁受力部件产能利用率分别达132.65%、109.38%和115.55%,连续三年超负荷运转。公司不得不“适当减少部分投标”。换句话说,天元重工在过去几年里有主动放弃部分市场机会,因为现有产线已经装不下更多的订单。
盈利指标从另一个角度印证了公司产品的议价能力。2023年至2025年,天元重工主营业务毛利率保持在较高水平,在制造业普遍面临“增收不增利”压力的环境下,这种毛利率反映的是技术溢价和不可替代性。当一座超级桥梁的业主需要在工期、安全与全生命周期成本之间做权衡时,核心受力部件的选择余地远没有普通钢结构那么宽。
进入2026年,被产能压制的业绩开始释放。2026年前三季度,公司实现营业收入4.43亿元,同比增长28.53%;归母净利润4806万元,同比增幅达66.93%。截至2026年6月30日,公司在手订单(含税)11.17亿元,上半年新增订单3.36亿元,同比增长65.42%。订单在加速流入,产能亟待“解锁”。
行业贝塔
桥梁大型化与钢结构渗透的“慢变量”
天元重工所处的赛道,并不依赖短期的基建刺激,而是由两个结构性趋势驱动。
第一个趋势是桥梁大型化。2025年末,全国大型、特大型桥梁长度占桥梁总长度的比例已升至74.01%,大跨径悬索桥和斜拉桥建设持续加速。桥梁跨度越大,对索鞍、索夹的尺寸精度、材料性能和疲劳寿命要求就越苛刻,单座桥梁的核心受力部件价值量也随之抬升。机构测算,2025年至2032年悬索桥市场规模复合年增长率约为5.5%。这不是爆发式的增速,但确定性高,且增量集中在天元重工最有能力承接的高端产品区间。
第二个趋势是钢结构桥梁渗透率的结构性缺口。目前中国钢结构桥梁渗透率约3%,提升空间巨大;预计桥梁钢结构产能复合年增长率可达7.21%。在“交通强国”战略和公路水路基础设施数字化转型升级的政策框架下,新建桥梁对装配化、绿色化和全生命周期成本的考量权重正在上升,钢结构方案的渗透是一个长周期、方向明确的慢变量。
对天元重工而言,这两个趋势的交汇意味着:高端索鞍索夹的需求在增加,同时,桥梁钢结构的替代空间也在打开。公司在这两个品类上分别拥有59.87%和33.82%的收入占比,桥梁受力部件以29.48%的毛利率成为盈利核心。赛道不喧哗,但坡道足够长。
募资的真正用途
不是“扩产”,是“换制造方式”
天元重工本次IPO计划募资约1.92亿元(含战略配售),募集资金主要投向“桥梁核心受力部件数字化工厂”项目。数字化工厂作为核心募投项目的方向,市场容易将其简单理解为“花钱买产能”,但这一项目的实质,是对天元重工生产方式进行系统性提升的一个开端。
项目计划将传统制造车间改造为数据驱动的智能工厂,全面打通ERP、MES、OA、PDM及设备数据采集DNC系统,构建智能制造数据总台,并引入智能焊接、智能打磨、智能喷涂、智能物流四大核心单元,将经验驱动型生产转变为数据驱动的柔性化制造。项目建成后预计新增9000吨桥梁受力部件产能,建设周期30个月。数字化工厂投产后,足以将公司从“产能受限”的被动状态中解放出来。
更关键的是“制造方式”的改变。索鞍索夹是典型的非标重型部件,焊接质量、热处理变形控制和机加工精度高度依赖老师傅的经验。数字化工厂的意义不在于简单替代人工,而在于把分散在个体身上的工艺知识沉淀为可复用、可追溯的数据资产。当狮子洋大桥、张靖皋长江大桥这类超级工程的订单集中释放时,公司需要的是在保证质量一致性的前提下提升生产效率,而这恰恰是传统离散制造模式最难做到的。募投项目的本质,是把天元重工从“能做高难度产品”升级为“能稳定、体系化地交付高难度产品”。公司未来还能够将积累的技术能力,应用到金属制品检测、轨道交通核心零部件等领域。同时,公司所在地德阳正在打造世界一流清洁能源装备制造基地,相关产业的发展,也将为公司带来新的发展机遇。
上市的意义
一家细分赛道冠军的“能力解锁”
天元重工上市首日受关注,表面上看是新股定价与市场情绪的交汇,更深层的意义则在于:资本市场为一家长期被产能约束的细分赛道冠军提供了一次“能力解锁”的机会。
从产业链位置看,天元重工处在交通基建上游一个细分但不可替代的环节。它的客户是中国中铁、中国铁建、中国交建、蜀道集团、韩国三星集团等大型企业,产品嵌入的是超级工程。这类企业的价值不体现在营收增速的陡峭程度上,而体现在“当桥梁跨度推向新的极限时,谁能接住那个订单”。连续三年超过100%的产能利用率、行业领先的毛利率、以及在国内前十悬索桥中占据九席的工程履历,共同说明了一件事:对天元重工而言,需求端并不匮乏,挑战在于供给能力能否跟上需求升级的速度。
北交所上市,恰好补上了最关键的一块拼图。募投项目数字化工厂的推进,将把公司从产能限制中释放出来,使其有机会将已经握在手中的11亿元订单,以及未来狮子洋、张靖皋等超级工程带来的高附加值需求,转化为真实的收入与利润弹性。在交通强国战略与桥梁建造方式向大型化、智能化演进的双重驱动下,这家从四川德阳走出的专精特新“小巨人”,正在从超级工程背后的“隐形冠军”,走向资本市场台前展现价值。