康欣新材9月4日收到中国证监会《立案告知书》,因公司定期报告涉嫌信息披露违法违规被立案调查。追溯此前监管线索,2026年4月山东证监局已对公司及多名时任高管出具警示函,认定2016年至2021年期间存在虚增营业收入、利润总额,导致定期报告财务数据不准确;2025年财政部内蒙古监管局也就会计信息质量对公司作出处理,要求整改、调账并规范内控。从“定期报告被立案”倒推,康欣新材的问题不只是一次信披瑕疵,而是内控、财务真实性、主业盈利与转型战略层层叠加的系统性风险。
一、立案背后:内控链条全线失守,历史财报可信度"打折"
证监会立案公告未披露具体违规细节,但结合前期监管动作,风险主线已经清晰。山东证监局警示函点名公司2016—2021年长达5年时间虚增营收和利润,涉及时任董事长郭志先、邵建东,时任总经理李洁,以及财务、董秘等责任人;若上述认定在后续调查中进一步确认,意味着公司连续多年的定期报告基础数据都可能受影响。
更棘手的是追溯难度——公司在2026年7月异常波动公告中称,因历史资料不完整、相关人员离职,警示函涉及部分事项暂未追溯重述;中喜会计师事务所对2025年财报出具保留意见,核心原因正是公司未能提供完整交易记录和资料,无法判断相关事项对财务状况的影响。意味着以往康欣新材的内控问题不是单点失误:前端业务入账、中端财务核算、后端资料留存与定期报告披露,任一环节失守都会放大风险。对投资者而言,历史财报的参考性、当前资产规模的真实性、未来业绩基数的可靠性,都将可能会出现“打折”效应。
二、从借壳高光到连续亏损:业务沿革里的预期错配
康欣新材前身为青鸟华光,1997年上交所上市;2015年通过重组置入湖北康欣木业资产,转型集装箱底板等木质复合材料,2016年更名。早期公司曾凭借集装箱景气周期、COSB连续线和并购嘉善新华昌建立头部地位,2017年前后营收、利润和市占率均处高位。公司原本的核心逻辑是依托自有林地资源,以速生杨木替代高价进口硬杂木,降低原材料成本,柔性化产线可以切换生产集装箱底板与民用 OSB 板材,一度被市场看好为木材深加工赛道的稀缺标的。
但借壳后不久,行业周期、客户议价与管理半径同时变化:2019年原控股股东李洁家族向无锡建发转让部分股份,无锡国资委成为实控人;2022年起集装箱下行,公司从“底板龙头”逐步变成“多业务试水”的亏损主体。
康欣新材的业务版图目前包括集装箱地板、民用OSB、装配式木结构、林业种苗,2026年又并入无锡宇邦半导体,提出“半导体+集装箱”双核。但问题在于,各板块之间的周期并不互补:集装箱受航运和造箱订单驱动,OSB受房地产和公建影响,木结构项目制回款慢,林业周期长;半导体则与原有主业完全不同。以史为鉴,上市公司当中,也有不少靠单一高景气主业撑估值,景气退潮后用并购补增长,若新业务整合不及、老业务又未修复成本曲线,就会形成“老业务流血、新业务未造血”的错配。
三、技术能降单耗,却挡不住量增价跌
客观看,康欣仍有技术资产:与德国迪芬巴赫联合开发的COSB高强度定向结构板线年产能27.5万方,2015年投产,全自动化、数控化,以次小薪材、速生杨等改性替代热带硬木;四元树脂胶2011年获专利,用于降低胶黏成本并替代部分酚醛体系;公司后续推出覆膜/耐磨/竹木复合COSB,并于2025年研制OST定向刨花层积胶合木,相关木结构成果获中国木材保护协会科技进步一等奖,OST产品获中国木材与木制品流通协会“2025年度中国木业推荐新产品”。技术叙事可支撑“速生材替代+绿色板材”定位。
但技术优势未转化为稳定毛利。集装箱地板高度绑定新箱造箱、旧箱维修与客户端备货周期:2025年订单约10万方、销售额超3亿元、销量约9.6万方,看似恢复;但全年营收仅3.77亿元、整体毛利率-20.03%、归母亏3.85亿元。问询回复显示,2025年自产均价由4073元/方降至3030元/方(-25.6%),自产单位成本由5882元/方降至4624元/方(-21.4%),成本改善仍小于售价跌幅,自产毛利率-52.57%;OEM端采购成本下降,但客户售价降幅更大、单位价差收窄。亦即“自产提量降本、但售价下行更快”。
民用OSB更弱:公司披露市场价由1900元/方降至1300元/方,公司高端价维持约1700元/方,但2025年销量仅约1.38万方、收入约2400万元,体量不足以对冲集装箱主业。装配式木结构2025年新签26个项目、合同约6100万元、产值约6006万元,项目制属性强,规模仍小。
2026年上半年,地缘扰动与海外提前备货曾拉动新箱及维修需求,公司集装箱地板新签订单超7.7万方、同比+19%,自产约4.29万方、同比+76.7%;但半年报同时判断行业产能结构性过剩未根本扭转、仍处周期底部,原油及苯酚/片碱/燃油等成本上行,集装箱地板价格仍低,整体继续亏损。技术可降低单耗,但挡不住造箱周期下行、客户压价与OSB供给过剩的三重挤压。
四、财务预警未除,高溢价并购引整合疑虑
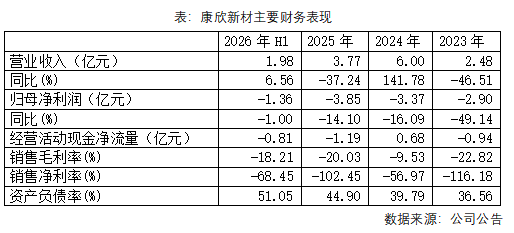
供需失衡之下,康欣新材的财务面已经进入“预警区间”。2023—2025年营收分别约2.48亿、6.00亿、3.77亿元,归母净利分别亏约2.90亿、3.37亿、3.85亿元;2025年经营现金流-1.19亿元,较2024年正的6824万大幅转负,资产负债率升至44.90%,近70亿元的总资产,却只换来持续萎缩的创收能力。2026年上半年继续亏损,毛利率仍为负,存货和总资产周转率持续处于低位,显示产能规模未转化为周转效率。
战略上,公司一边处置低效林地、一边收购宇邦半导体,试图用新业务改善估值。1月公告拟以3.92亿收购宇邦半导体51%,因估值增值430.8%、跨行业、主业连续亏损被上交所问询;后调整为投前估值5.504亿、现金约3.47亿、持股55%,2026年4月完成工商并表。宇邦主营集成电路设备修复、零部件及干法刻蚀改造,4—6月并表营收3007.22万、净利125.37万,1—6月单体净利1841.46万,新增订单超1.25亿。
但跨界也有隐患:一是半导体设备配套与木质材料在客户、供应链、研发体系上协同有限,若仅作为并表利润填充,短期仍然难改整体盈亏;二是公司自身仍在被立案、财报保留意见、内控整改阶段,用高溢价并购切换赛道,恐容易被问询“是否用新业务叙事淡化老问题”。对国企控股股东而言,保壳和转型都要做,但若主业成本曲线不修复,半导体并表只是把亏损结构复杂化。
五、合规折扣叠加周期底部,边缘化风险加剧
集装箱地板是典型配套赛道,需求跟着全球造箱和旧箱更新走。行业资料普遍显示,中国是新造集装箱和集装箱地板主要产地,中集、胜狮、新华昌、中远海发等少数箱厂占中国造箱产量约九成,中集新材公开口径年配套能力达130万TEU、为全球最大地板供应商,在认证、规模采购、箱厂协同上优势更明显。康欣前五大客户销售占比81.51%、其中中远海运占66.86%,客户集中度高,在价格与账期谈判中处于相对被动。
2026年行业更可能呈“底部整固、订单脉冲”:一方面旧箱更新、绿色竹木/OSB/低碳认证替代硬木是长期方向;另一方面新船交付释放运力、红海等地缘扰动反复、欧美补库与航运备箱节奏不确定,会使造箱订单阶段性波动而非单边复苏。对康欣而言,技术并非核心短板,而在于财务与合规。在箱厂加强供应商合规、交付和财务稳定性审查的背景下,立案与保留意见可能提高其客户尽调成本与投标资质自评压力,叠加自产产能利用率不足、价格恢复慢,其地板业务短期仍难凭技术优势重回正毛利。
结论上,康欣新材当前最大变量,是立案调查结果、历史财务重述范围和内控重建进度。若查实定期报告长期失真,股价、融资、债券偿付和供应商信用都会二次定价;若主业不能在集装箱均价回升期把毛利率修回正区间,任何跨界都只是延缓问题。对投资者而言,现阶段应把“技术牌”“绿色牌”“国资重组牌”都放在财务真实性之后评估——财报基础不牢,业务故事越多,信息不对称风险也将会越大。