2026年4月2日,美国国会两党议员正式提出《硬件技术控制多边协调法案》,要求盟国在150天内对华半导体设备出口采取与美国相同的限制措施。
这是2018年以来,美国对华半导体限制的又一次升级。从单点企业制裁,到设备、EDA、先进制程、投资、人才流动的系统性遏制——技术封锁的绞索正越收越紧。
但绞索的另一面,是一个被反复验证的产业规律:每一次封锁,都在加速国产替代的进程。
国家大基金一期1387亿元、二期2041亿元、三期3440亿元,总募资达6868亿元,持续推动半导体产业链国产化。逻辑芯片、存储芯片、先进制程——每一个“卡脖子”环节,都在经历从0到1的突破。
而在这场国产替代的宏大叙事中,有一个极少被大众关注、却不可或缺的关键环节:洁净室工程。
芯片厂用于洁净室建设和维护的投资,一般不低于总投资额的15%。它不直接服务于芯片设计,却是硅片、光罩、晶圆制造、先进封装等实体生产环节的“物理底座”。没有它,所有先进设备都无法搬入,所有产能规划都只是纸上蓝图。
这是一个“卖铲人”赛道——芯片厂扩产,它先受益;国产替代推进,它先放量。
为什么洁净室如此重要?
芯片制造的本质,是在纳米尺度上“雕刻”电路。空气中的一粒微小尘埃,一旦附着在晶圆表面,就可能造成电路缺陷、图形断线、短路甚至整片晶圆报废。
根据《集成电路生产中的洁净技术》,由于污染问题造成产品失效的比例可能高达60%以上。
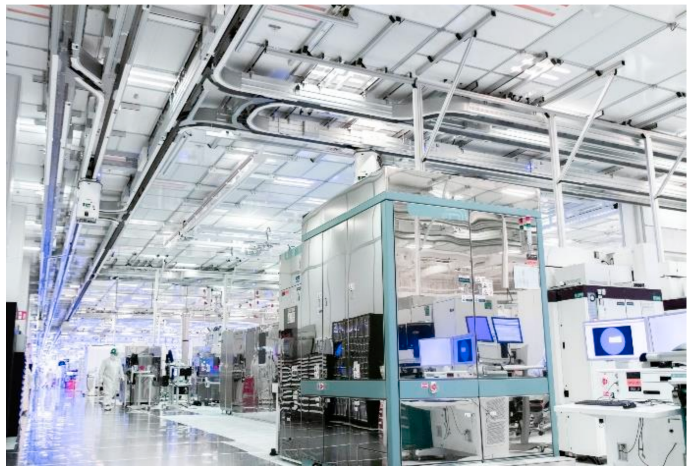
因此,半导体制造对生产环境的要求近乎苛刻。芯片制造最高要求洁净度达到ISOClass1——每立方米粒径大于等于0.1微米的颗粒不多于10个。此外,温湿度控制、AMC(气态分子污染物)控制、微振动控制均有严格要求。
数据来源:Intel官网
洁净室工程属于高难度专业分包领域。它需要在限定周期内完成对空气洁净度、温湿度、压力梯度、气流组织、微振动、静电、AMC控制等多维环境参数的稳定控制,并与客户的产线工艺、设备布局和良率要求精确匹配。
这决定了洁净室工程服务具有三大特征:
第一,低容错率。芯片制造对洁净度、温湿度、AMC、微振动具有严格要求,业主对工程质量和速度要求极高。任何环节的偏差都可能导致整条产线无法按期投产。
第二,强客户粘性。在高工程技术难度下,业主通常选用技术成熟、经验丰富、相互了解的长期合作供应商。重点客户通常只在少数几家成熟供应商之间选择,切换供应商意味着额外的学习成本、验证成本与交付风险。
第三,高端服务稳定供给。洁净室工程的核心在于成熟专业工程师与现场经验沉淀,培养周期较长,建设产能增长较慢。这构成了新进入者的天然壁垒。
国产替代的三轮浪潮
复盘过去十年,洁净室工程企业的营收与下游扩产周期高度同频。
第一轮(2016-2020年):先进代工扩产、“两存”一期项目建设,洁净室下游需求扩张。国内洁净室市场步入高景气,企业境内营收普遍扩张。
第二轮(2020-2023年):高单位投资的晶圆制造环节CAPEX放量。2019至2022年,中信电子行业资本开支CAGR达17.7%。长鑫存储、长江存储等存储厂商加速扩产,洁净室企业营收持续增长。
第三轮(2024年至今):AI算力需求推动存储芯片需求放量。2024年,长鑫存储CAPEX快速增长,内资洁净室供应商营收继续增长。2025年上半年,随着上一轮扩产周期进入尾声,洁净室企业营收整体下滑。但从营收结转看,下游资本开支对洁净室企业营收的影响有1年左右的滞后性。
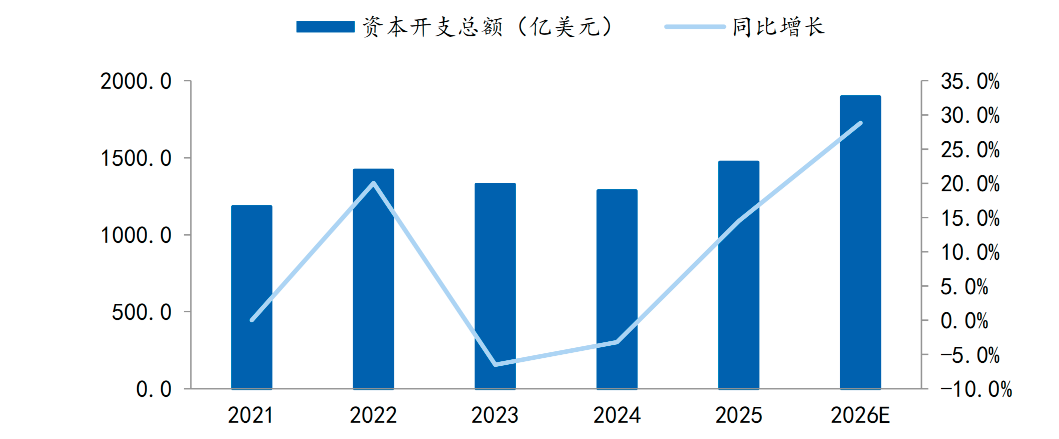
随着AI训练及推理需求持续增长,先进逻辑芯片、HBM及先进封装等环节扩产需求逐步释放,全球半导体资本开支进入新一轮上行周期。从全球主要半导体企业的资本开支情况来看,晶圆代工、IDM、封装测试和存储主要企业资本开支在2023—2024年连续调整后,于2025年回升至1470.8亿美元,同比增长14.5%;2021—2025年资本开支CAGR约为5.6%。在此基础上,样本企业2026E资本开支合计约1894.8亿美元,同比增长28.8%,资本开支提速趋势进一步强化。
全球半导体主要企业资本开支 数据来源:各公司官网,iFinD,SC-IQ,S&PGlobal
洁净室建设周期通常需要2年。晶圆厂、存储厂及先进封装厂需要先完成规划设计和项目审批,再依次推进土建、厂务及洁净室建设,之后进入设备搬入、安装调试和量产爬坡阶段。
洁净室工程处于半导体资本开支向新增产能转化的前置环节,其建设需求通常先于设备搬入和最终产能释放兑现。
本轮国内存储扩产周期下,洁净室工程服务市场有望发生三重变化:
第一,订单、营收增长。洁净室工期短、订单结转快,本轮存储芯片扩产有望滞后1年左右反映为洁净室企业营收增长。
第二,竞争烈度下降带动毛利率提升。短期供给难以放量,叠加优先内资工程服务商、竞争格局改善,看好洁净室企业毛利率整体提升。
第三,区域分化、竞争烈度降低。海外订单大幅放量下,母公司具有丰富海外客户资源的台资企业或持续转向高毛利海外订单。
市场空间:2000亿的国产替代缺口
如果实现完全国产化替代,洁净室市场空间有多大?
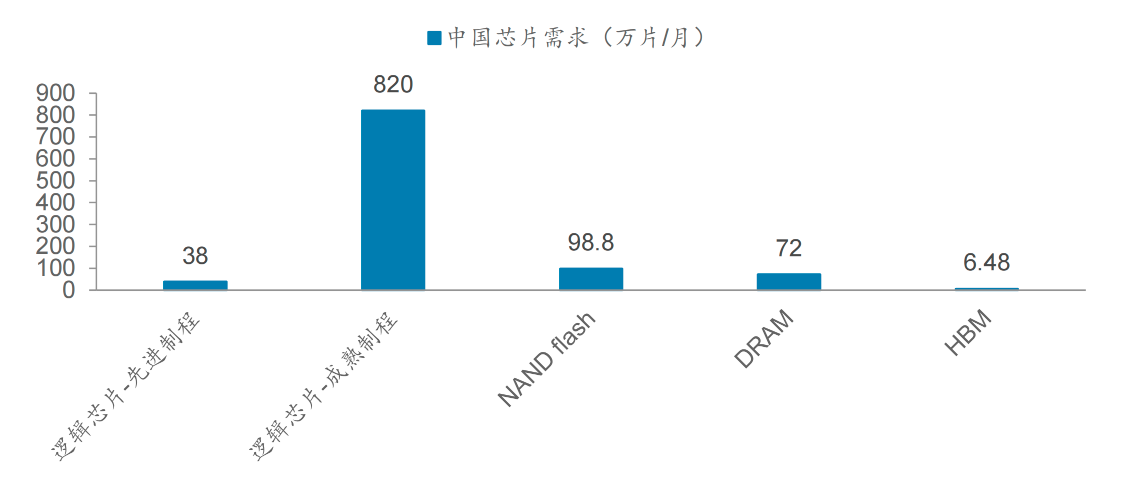
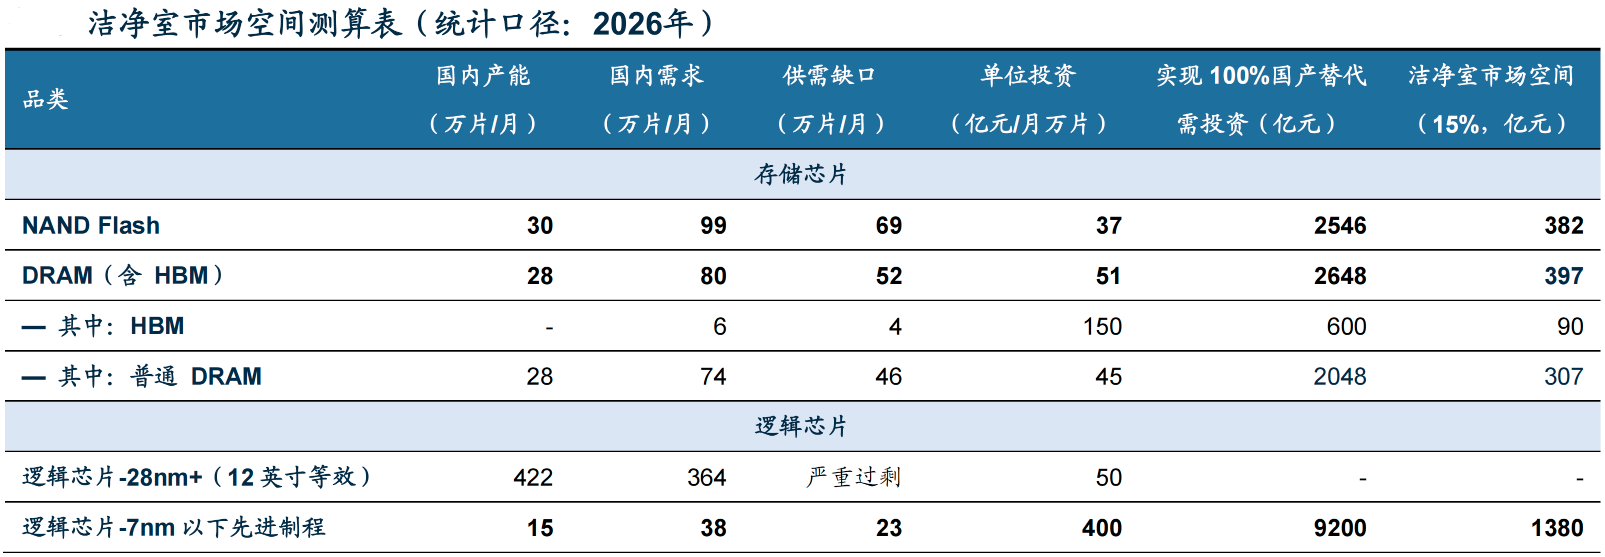
根据Yole等机构统计,逻辑芯片方面,2025年我国先进制程(7nm及以下)逻辑芯片需求量达38万片/月,成熟制程(28nm及以上)需求量达820万片/月;存储芯片方面,2026年我国NANDFlash需求量预计达98.8万片/月,约占全球市场的38%,DRAM整体需求量预计达72万片/月,约占全球需求量的30%。
数据来源:Yole、半导体产业纵横
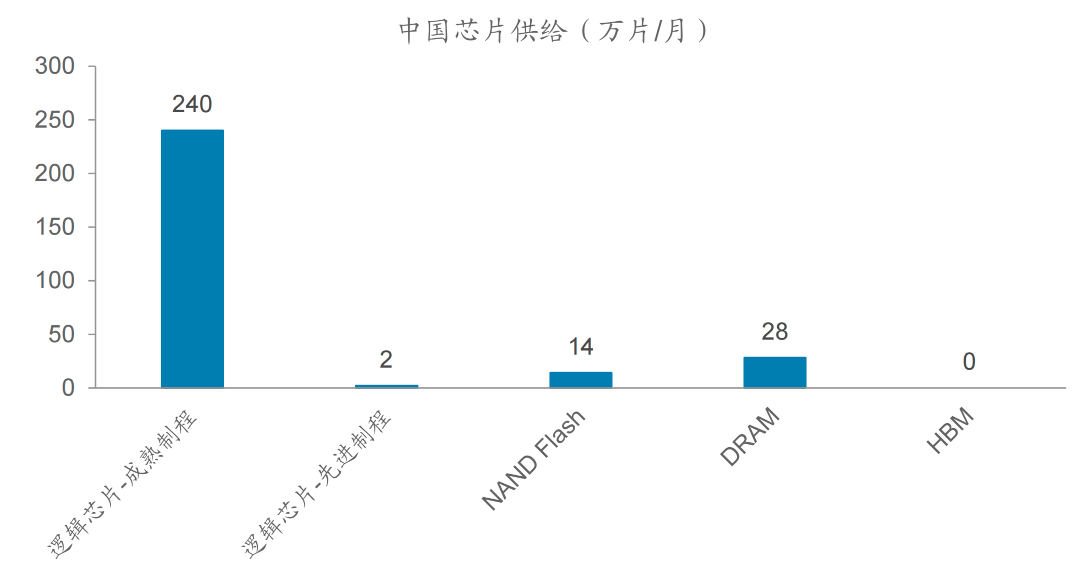
但供给端严重不足。成熟制程2026年国内12英寸晶圆月产能已突破240万片,占全球约25%;7nm及以下先进制程受核心设备限制暂未大规模扩张,仅有少量供给能力。存储芯片方面,NANDFlash领域长江存储2026年有效月产能约14万片等效12英寸晶圆;普通DRAM领域长鑫存储合肥、北京三大晶圆厂全面达产后月产能稳定在28至30万片;HBM高端存储领域国内尚处量产突破初期,全年供给有限。
数据来源:微集网、联合早报、EET
供需缺口触目惊心:
NANDFlash供需缺口69万片/月,DRAM(含HBM)缺口52万片/月,7nm以下先进制程缺口23万片/月。
按单位投资测算,NAND、DRAM(含HBM)、7nm以下先进制程每万片月产能投资分别为37、51、400亿元。按供给缺口计算,实现100%国产替代需总投资14394亿元——其中NANDFlash2546亿元、DRAM(含HBM)2648亿元、先进制程逻辑芯片9200亿元。
洁净室占晶圆厂投资约15%。如实现完全国产化替代,洁净室市场空间可达2159亿元。其中,NANDFlash对应洁净室市场382亿元,DRAM(含HBM)对应397亿元,先进制程对应1380亿元。
数据来源:上海国资委、芯智讯、全球半导体观察、TrendForce、广发证券发展研究中心
谁能吃肉?
洁净室产业链的竞争格局,呈现出“头部集中、强者恒强”的特征。重点客户通常只在少数几家成熟供应商之间选择,形成强绑定关系。
柏诚股份:内资高端洁净室龙头,长鑫、长江存储长期合作供应商。
公司是长鑫存储的优秀合作包商,连续荣获其2023、2024年度“卓越运营奖”。曾承接合肥长鑫集成电路H02测试栋洁净室系统、合肥长鑫12英寸存储器晶圆制造基地二期等项目。长江存储方面,公司曾承接长江存储国家基地项目(一期)等项目。
2026年公司订单端已出现明显拐点。2026年1月1日至4月21日新增合同额43.22亿元,已超过2025年全年新签规模,其中半导体及泛半导体产业订单占比80.39%。
深桑达A:洁净室“国家队”,国内先进制程、存储与算力中心的重要承接者。
公司通过子公司中国系统旗下中电二、中电四等平台,构成中国大陆高科技产业服务领域的核心力量。公司为长江存储武汉基地多期3DNAND产线提供从设计、施工到运维的全流程洁净室整体解决方案,覆盖12英寸先进制程产线建设。2026年3月,旗下中电二公司中标华虹无锡FAB9B项目洁净室及一般机电系统工程。
2025年,公司高科技产业服务海外新签合同额约63.6亿元,同比增长177%,海外营业收入24亿元,同比增长37%。重点项目位于泰国、越南、马来西亚等东南亚市场。
亚翔集成:海外晶圆厂扩产主受益者,订单与盈利弹性较强。
公司是中国台湾亚翔工程在中国大陆上市的平台,具备“工程设计+采购+施工+维护”的EPCO全链条服务能力。重点客户包括台积电、联华电子、合肥长鑫、长江存储、VSMC、美光、中芯国际等。
2025年公司新签项目数量29个,金额70.91亿元,同比增长96.54%;截至2025年末,在手订单48.30亿元。2026年4月公告获得31.15亿元新加坡海外机电工程项目分包订单。25Q4单季净利率达25.01%,创历史新高。
圣晖集成:半导体上下游与东南亚电子制造景气共振的受益者。
公司同样为中国台湾背景企业在中国大陆的上市平台,长期专注于先进制造业的洁净室系统集成整合工程。公司是当前东南亚布局最深入的洁净室企业之一,在越南、泰国、马来西亚、印尼等地均设有子公司,越南圣晖在建项目95个,泰国圣晖在建项目14个,合计金额23.95亿元。
2025年累计新签订单38.31亿元,同比增长59.99%。截至2026年3月末,在手订单21.81亿元,其中IC半导体行业在手订单16.46亿元。
太极实业:十一科技驱动的高科技工程总包平台,存储晶圆厂EPC能力突出。
公司以高科技工程设计和EPC总包为核心,洁净室与高科技工程能力主要由全资子公司十一科技承载。十一科技曾中标或参与长江存储国家存储器基地一期厂区和综合配套区EPC项目、合肥长鑫12寸存储器晶圆制造基地EPC工程总承包、长鑫新桥二期相关EPC总包等。2026年2月,十一科技与上海建工联合体中标华虹宏力无锡FAB9B项目工程总承包,中标价37.78亿元,十一科技占比98.46%。
此外,公司为SK海力士提供DRAM后工序服务,合同已锁定至2030年,有望进一步受益于SK海力士HBM3E量产扩产。
美埃科技:洁净室设备与耗材龙头,受益设备国产替代与OPEX持续化。
公司处于洁净室产业链更靠上的设备与耗材环节,核心产品为风机过滤单元(FFU)及过滤系统。随着制程升级和存量设备增加,更换需求持续增长,OPEX收入有望稳步提升。公司已在东南亚、南亚、北美、欧洲等区域开展业务布局,马来西亚基地生产FFU及过滤器产品,相关产能约1.5亿元。
尾声:物理底座的价值
AI算力需求正推动半导体产业链进入新一轮资本开支上行周期,扩产重点向先进制程、HBM、先进DRAM及先进封装等高景气方向集中。
随着头部企业扩产内容由生产设备进一步延伸至新厂、洁净室和配套厂务系统建设,本轮半导体资本开支回升有望持续转化为洁净室工程需求。当2000亿的国产替代缺口逐步兑现,当存储扩产周期持续演绎,这条赛道的价值,正在被市场不断挖掘。